

Depreciação Societária
Versão: 13.003.001
Existem duas formas de cálculo da depreciação do bem, sendo a Depreciação Fiscal e Depreciação Societária ou Contábil.
A depreciação societária ou contábil é estabelecida com base no estudo da vida útil do bem, refletindo o desgaste considerando as condições de operação na empresa.
Diferentemente da depreciação fiscal que é tabelada, a depreciação contábil pode ser maior ou menor. O objetivo da CPC 27 e das normas internacionais de contabilidade (IFRS) é garantir que a depreciação do ativo imobilizado seja o mais próximo possível da realidade, levando em conta as condições operacionais dos bens.
A Lei 11.941/2009, manda anular os efeitos da aplicação da Lei 11.638/2007, no cálculo do Lucro Real, para os registros contábeis divergentes da Lei Fiscal. Na Contabilidade é obrigatório o registro da Depreciação contábil. No Lalur segue a Depreciação fiscal, de acordo com a IN-1700/17.
De acordo com as normas contábeis estabelecidas pelas leis nº 11.638/2007 e nº 11.941/2009, as empresas devem realizar uma análise detalhada dos ativos imobilizados e avaliar a vida útil de cada um deles.
O Pronunciamento Técnico CPC 27 exige o registro obrigatório da vida útil e da depreciação dos bens na contabilidade. A depreciação econômica dos bens segue critérios determinados pela própria empresa, com base em laudos técnicos externos, para estabelecer a vida útil econômica dos bens.
A depreciação contábil é calculada com base no valor depreciável, que corresponde a:
Valor de custo (–) Valor residual de descarte = Valor depreciável
➡️ Para habilitar o processo de Depreciação Fiscal e Societária deverá ser aberto um Ticket no portal do cliente solicitando a configuração para que a Solution faça essa alteração.
Após configurar os parâmetros da empresa para utilizar a Depreciação Societária, deve-se configurar as seguintes etapas:
Cadastro de conta analítica
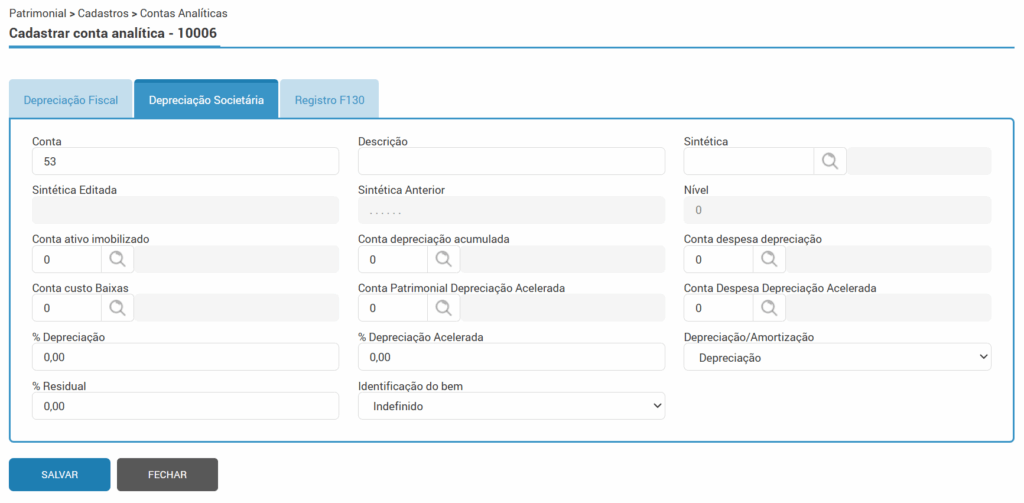
No Módulo Patrimonial > Cadastros > Contas Analíticas (rotina 10006) será habilitada a aba “Depreciação Societária”.
Os campos disponíveis são os mesmos da aba “Depreciação Fiscal”.
Preencha os campos conforme a necessidade para a realização da depreciação societária.
Para mais informações sobre o preenchimento dos campos, acesse o artigo Contas Analíticas (10006)
Aquisição de itens
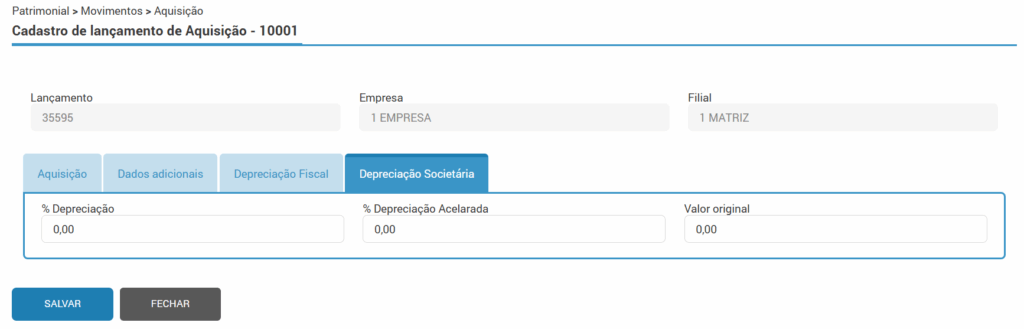
No Módulo Patrimonial > Movimentos > Aquisição (rotina 10001) será habilitada a aba “Depreciação Societária”.
Os campos disponíveis são os mesmos da aba “Depreciação Fiscal”.
Na aba “Depreciação Fiscal” e “Depreciação Societária” os campos % Depreciação e % Depreciação Acelerada serão preenchidos conforme o percentual de depreciação informado no cadastro da conta analítica. O valor original deve ser informado manualmente.
Para mais informações sobre o preenchimento dos campos, acesse o artigo Aquisição de Itens Imobilizado (10001)
Inclusão de itens
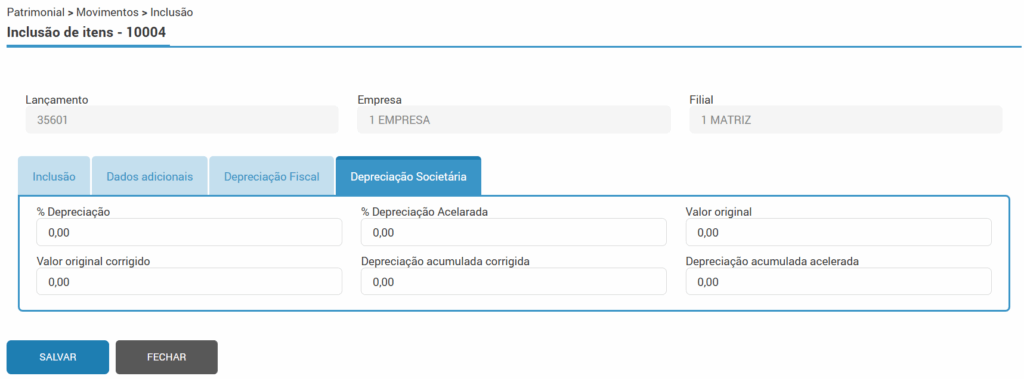
No Módulo Patrimonial > Movimentos > Inclusão (rotina 10004) será habilitada a aba “Depreciação Societária”.
Os campos disponíveis são os mesmos da aba “Depreciação Fiscal”.
Na aba “Depreciação Fiscal” e “Depreciação Societária” os campos % Depreciação e % Depreciação Acelerada serão preenchidos conforme o percentual de depreciação informado no cadastro da conta analítica. O valor original deve ser informado manualmente.
Para mais informações sobre o preenchimento dos campos, acesse o artigo Inclusão de Itens Imobilizado (10004)
Lista de itens
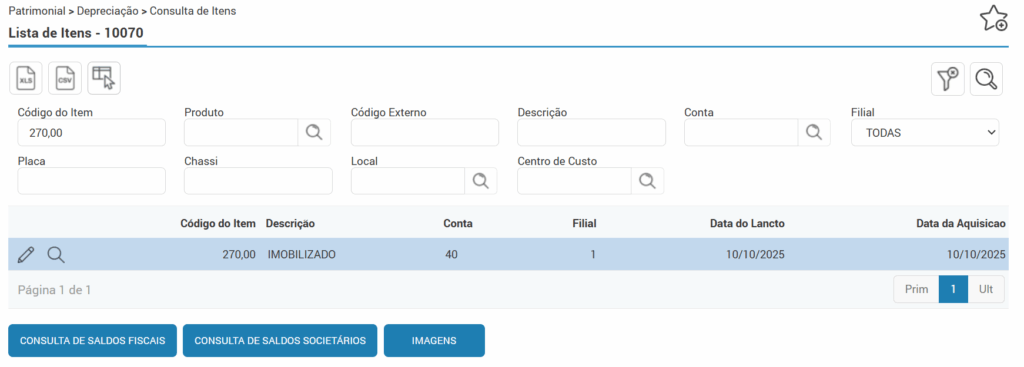
No Módulo Patrimonial > Depreciação > Consulta de Itens (rotina 10070), seção “Percentuais”, serão apresentados os percentuais referentes a Depreciação Fiscal e Societária.
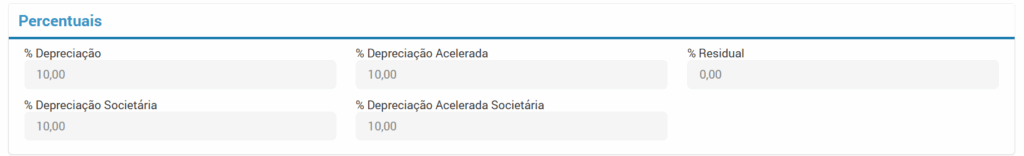
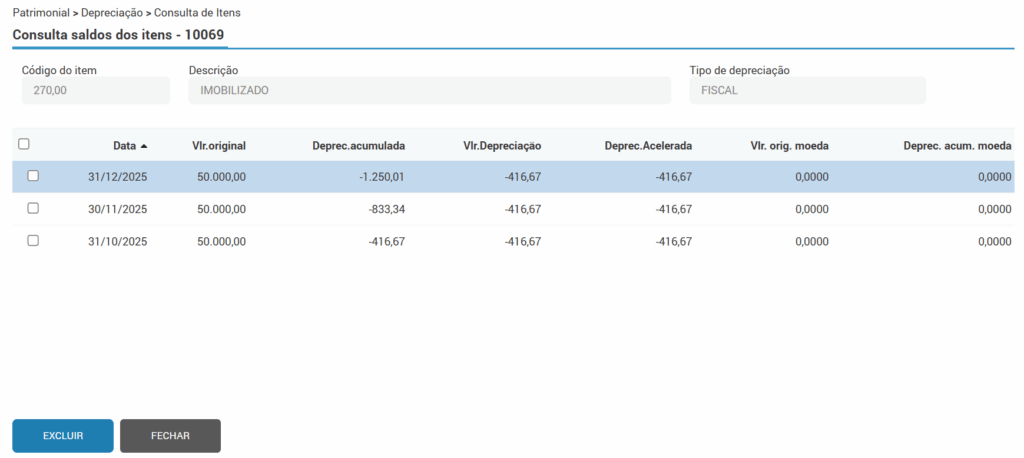
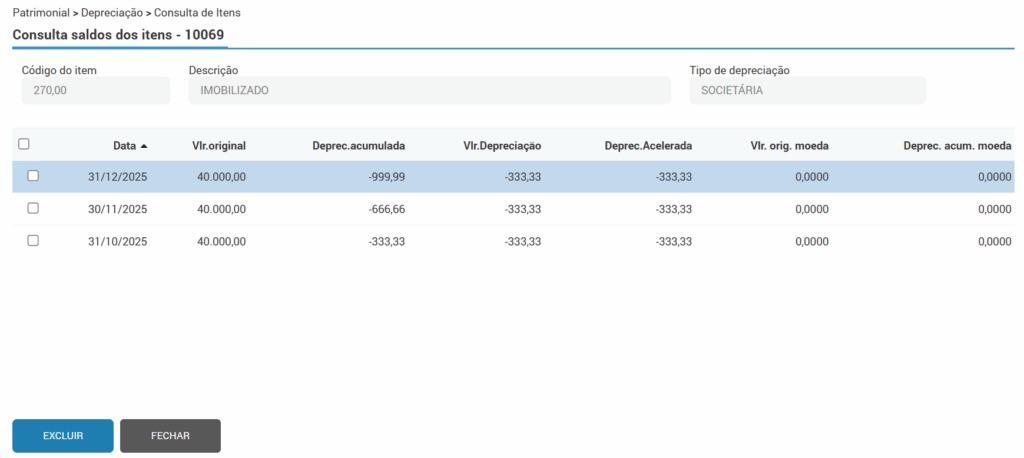
Os botões “Consulta de saldos fiscais” e “Consulta de saldos societários” estarão disponíveis para verificação dos saldos referente a cada tipo de depreciação.
Cálculo da depreciação
No Módulo Patrimonial > Depreciação > Cálculo da Depreciação (rotina 10005) o campo “Tipo de depreciação” será habilitado.
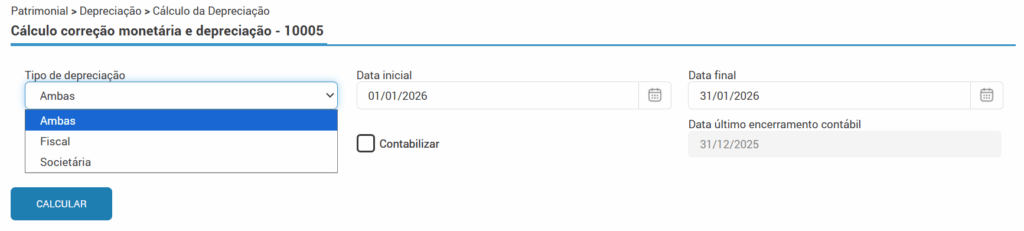
Pode-se realizar o cálculo da depreciação e contabilização para ambos os tipos, apenas “Fiscal” ou apenas “Societária”.
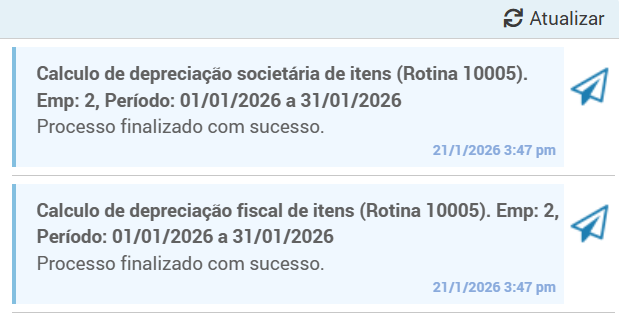
Dependendo do tipo de depreciação escolhido, será gerado no ícone de notificações a mensagem de cálculo concluído, informando a qual depreciação se refere se Fiscal ou Societária. Além disso, caso seja marcada a flag “Contabilizar”, será gerado o relatório de contabilização referente ao tipo de depreciação optado, se Fiscal ou Societária.
Contabilização da depreciação
No Módulo Patrimonial > Depreciação > Contabilização da Depreciação (rotina 10012) o campo “Tipo de depreciação” será habilitado.
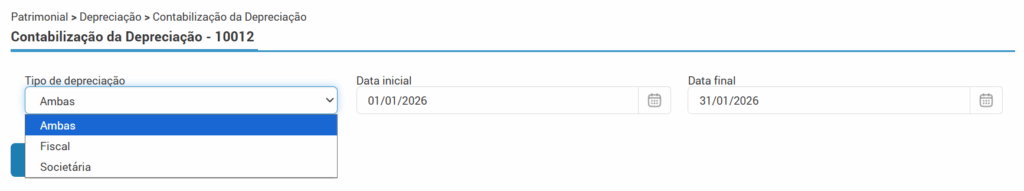
Este campo possui a mesma funcionalidade do cálculo da depreciação, porém, este processo será apenas para a efetivação da contabilização dos lançamentos de depreciação.
Caso optado pelo tipo de depreciação “Ambas”, serão gerados dois relatórios de lançamentos. Um relatório será referente aos lançamentos de depreciação fiscal e o outro será referente aos lançamentos de depreciação societária.
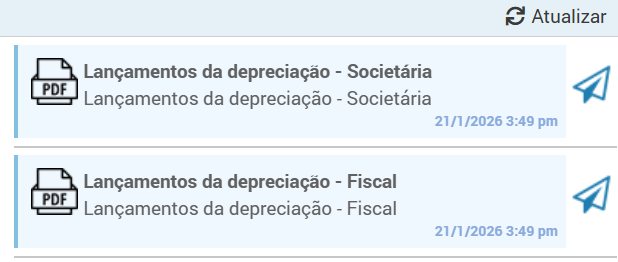
Caso optado por apenas “Fiscal” ou apenas “Societária”, será gerado um relatório, referente a opção selecionada.
⚠️Importante ressaltar que os lançamentos de depreciação societária serão reconhecidos como “Não Fiscal”, ou seja, não serão listados em arquivos ECD e ECF.
Lançamentos de alteração
No Módulo Patrimonial > Movimentos > Alteração (rotina 10066), ao optar pelo tipo de alteração “Percentual”, serão habilitados os campos “% Depreciação” e “% Depreciação Acelerada” referentes a depreciação fiscal e os campos “% Depreciação Societária” e “% Depreciação Acelerada Societária” referentes a depreciação societária.
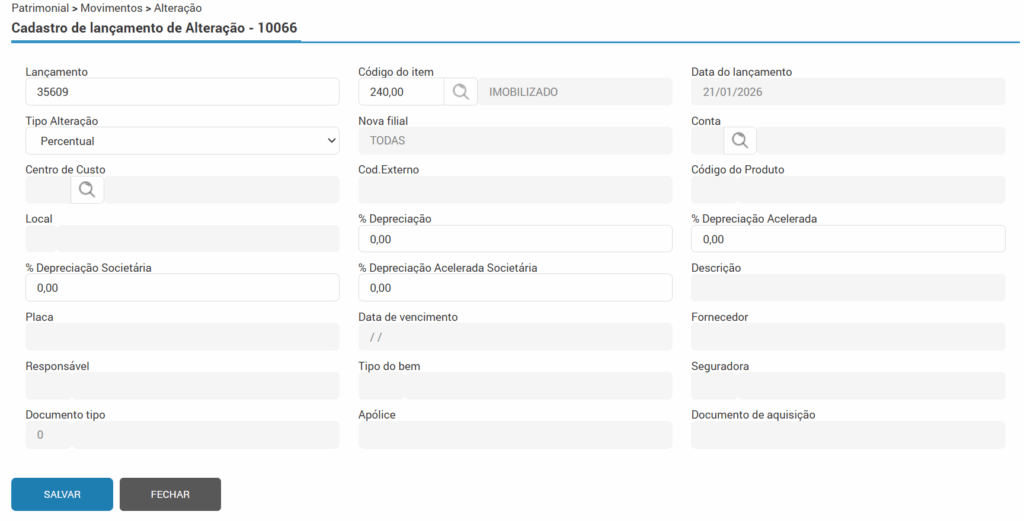
Quaisquer alterações, serão gravadas na lista de itens através da rotina 10070.
Para mais informações sobre o preenchimento dos campos, acesse o artigo Lista de lançamentos de Alteração (10066)
Transferência de itens entre contas
No Módulo Patrimonial > Movimentos > Transferência (rotina 10003) os campos “% Depreciação” e “% Depreciação Acelerada” se referem a depreciação fiscal e os campos “% Depreciação Societária” e “% Depreciação Acelerada Societária” se referem a depreciação societária. Estes devem ser preenchidos na troca entre contas do item origem para o item destino.
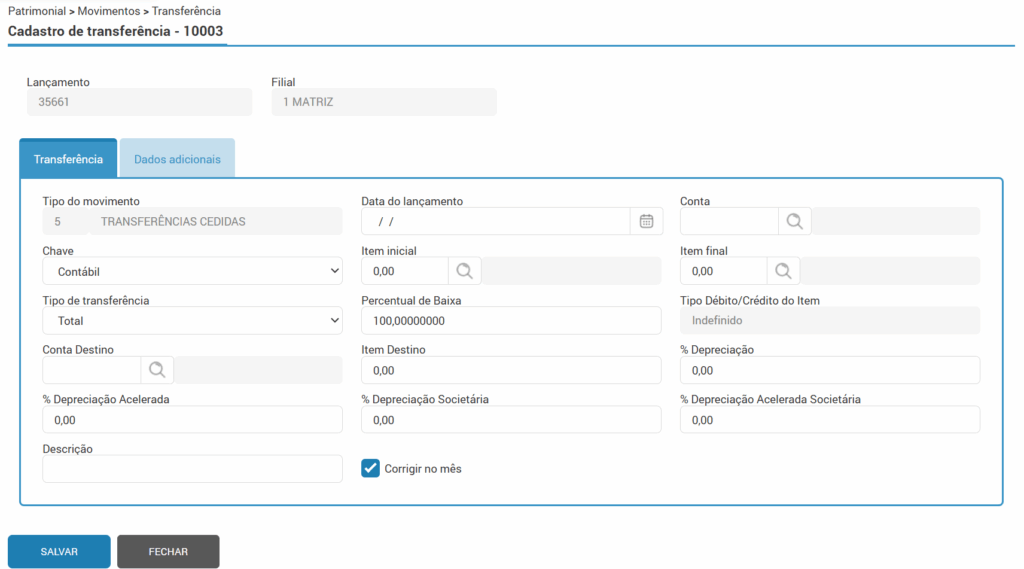
Para mais informações sobre o preenchimento dos campos, acesse o artigo Transferência de Itens Imobilizado (10003)
Relatório comparativo de depreciação
O relatório Relatório Comparativo de Depreciação (rotina 10062) irá gerar as informações da conta fiscal, conta societária, código do item, valor da depreciação fiscal, percentual da depreciação fiscal, valor da depreciação societária, percentual da depreciação societária e a diferença entre as duas depreciações.
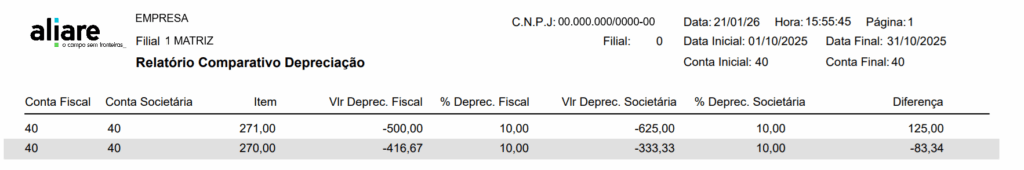
Para mais informações sobre o relatório, acesse o artigo Relatório comparativo de depreciação (10062)