Amortização, Depreciação e Exaustão Ativo Imobilizado
Versão 10.011.002 Autora: Janine de Cássia Heinz Moreira
A amortização do ativo é a redução do valor aplicado na aquisição de direitos de propriedade e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado, perda de
valor dos bens intangíveis da empresa.
Exemplo: Marcas e patentes, software, entre outros.
A exaustão é a redução do valor de investimentos necessários à exploração de recursos minerais ou florestais.
Exemplo: Florestas, Reservas de petróleo, entre outros
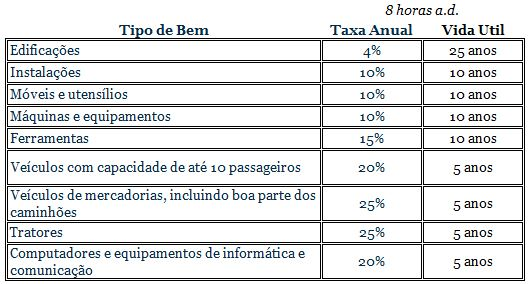
A depreciação de bens do ativo imobilizado corresponde a redução do valor dos bens pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
Exemplo: veículos, máquinas e equipamentos, entre outros.
A obsolescência é a condição que ocorre a um produto ou serviço que deixa de ser útil, mesmo estando em perfeito estado de funcionamento, devido ao surgimento de um produto tecnologicamente mais avançado.
A referida perda de valor dos ativos, deve ser registrada periodicamente em contas de custo ou despesa, que terão como contrapartida contas de registro da depreciação acumulada, classificadas como contas retificadoras do ativo imobilizado.
A taxa de depreciação de bens usados, para fins de apuração do custo ou despesa operacional das empresas tributadas pelo lucro real, pode ser calculada considerando como prazo de vida útil o maior dentre:
- Metade do prazo de vida útil admissível para o bem adquirido novo;
- Restante da vida útil do bem, considerada esta em relação a primeira instalação para utilização.