

Consultar Apuração PIS/COFINS (1744)
Versão: 13.06.0900
Após a finalização da apuração de PIS/COFINS, para consultar os valores apurados, deve-se acessar a seguinte rotina:
Módulo Fiscal > Livros > Consultar Apuração – PIS/COFINS (rotina 1744).
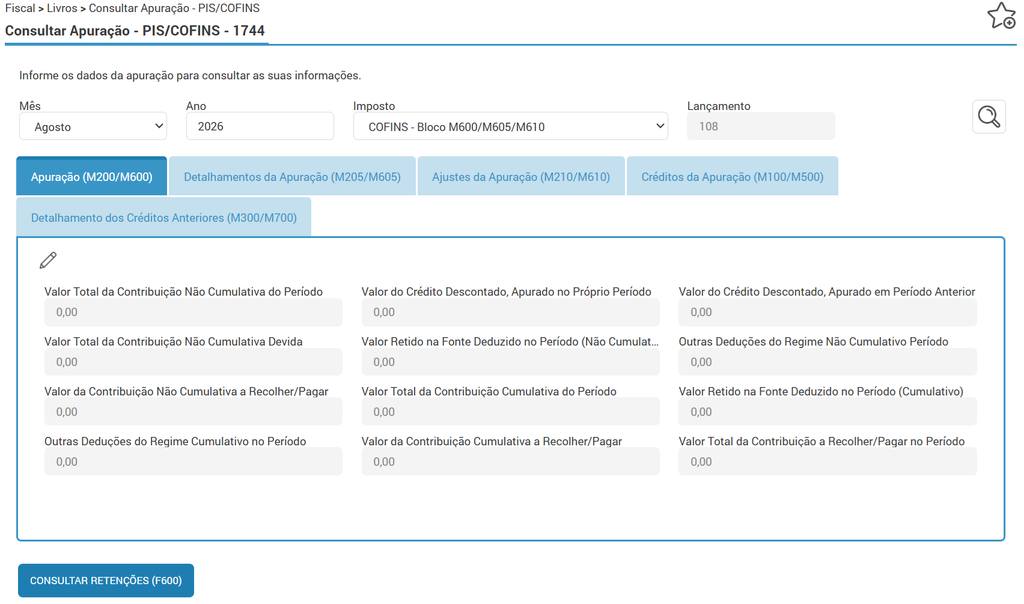
Selecione o período e o imposto que deseja verificar, e clique no ícone da “lupa” para carregar as informações.
Aba “Apuração (M200/M600)”
O sistema vai apresentar os dados que serão informados nos registros M200/M600 do SPED Contribuições, como os totais dos débitos e créditos do período, o valor do crédito descontado no período e o valor a recolher.
A definição da natureza da retenção do PIS/COFINS na apuração, é definida de forma automatizada conforme regime federal configurado na rotina 99001. “Não cumulativo” para empresas do Lucro Real e “cumulativo” para os demais regimes. Desta forma, ao consultar a apuração na rotina 1742, o valor de retenção será apresentado no campo “Valor Retido na Fonte Deduzido no Período (Não Cumulativo)” para empresas do lucro real e no campo “Valor Retido na Fonte Deduzido no Período (Cumulativo)” para os demais regimes.
- Valor Retido na Fonte Deduzido no Período (Não Cumulativo): Se refere ao campo 06 (VL_RET_NC) com descrição (Valor Retido na Fonte Deduzido no Período) do registro M200/M600 do arquivo EFD Contribuições.
- Valor Retido na Fonte Deduzido no Período (Cumulativo): Se refere ao campo 10 (VL_RET_CUM) com descrição (Valor Retido na Fonte Deduzido no Período) no registro M200/M600 do arquivo EFD Contribuições.
Como regra o imposto retido será considerado como Não cumulativo, quando a alíquota do PIS retido for 1,65% e a alíquota do COFINS retido for 7,6%.
O imposto retido Cumulativo será considerado quando a alíquota do PIS retido for 0,65% e a alíquota do COFINS retido for 3%.
Nestes campos serão considerados os totais dos Créditos dos impostos PIS/Pasep e da Cofins, respectivos valores de retenção na fonte escriturados nos registros F600, 1300 (PIS) ou 1700 (Cofins).
Caso no período possua movimentação de notas de saída com CST 02 e alíquota diferenciada de 2% para o PIS e 9,60% para o COFINS, esses valores serão gerados na consulta da apuração desta aba.
Os valores serão gerados conforme o regime de tributação federal de cada empresa:
Lucro Real = Regime não cumulativo
Lucro Presumido = Regime cumulativo
Os valores da movimentação para alíquotas diferenciadas, serão gerados no arquivo EFD Contribuições para os seguintes registros:
M200 – Campo 02 (VL_TOT_CONT_NC_PER) = Para o regime de tributação federal (Lucro Real), somando aos valores da apuração no período;
M200 – Campo 09 (VL_TOT_CONT_CUM_PER) = Para o regime de tributação federal (Lucro Presumido), somando aos valores da apuração no período.
M210 – Será gerado com código 02 (Contribuição não-cumulativa apurada a alíquotas diferenciadas) no campo 02 (COD_CONT) para o regime de tributação federal (Lucro Real);
M210 – Será gerado com código 52 (Contribuição cumulativa apurada a alíquotas diferenciadas) no campo 02 (COD_CONT) para o regime de tributação federal (Lucro Presumido).
Lembrando que somente será gerada a apuração para alíquotas diferenciadas sendo elas fixas 2% e 9,60%.
Aba “Detalhamentos da Apuração (M205/M605)”
O sistema vai apresentar as informações do valor dos impostos a recolher no regime cumulativo e/ou não cumulativo dos registros M205/M605 do SPED Contribuições.
Aba “Ajustes da Apuração (M210/M610)”
O sistema vai apresentar as informações da receita bruta, base de cálculo, alíquota, total dos débitos e possíveis ajustes na apuração.
⚠️ Importante! No regime Cumulativo, os valores de PIS/COFINS estornados nas devoluções de venda, são informados como um “ajuste de redução”. Para visualizar os valores clique no ícone da “lupa”.
Aba “Créditos da Apuração (M100/M500)”
O sistema vai apresentar as informações da receita bruta, base de cálculo, alíquota, total dos créditos e possíveis ajustes na apuração, para isso clique no botão “consultar detalhamento”.
Aba “Detalhamento dos Créditos Anteriores (M300/M700)”
Poderá ser informado de forma manual, os valores da contribuição diferida em períodos anteriores.
Os valores cadastrados nesta tela alimentarão os registros M300/M700 do SPED Contribuições.
Para consultar os registros F600, 1300 e 1700 clique no botão “Consultar Retenções (F600)”.
Será apresentada a tela “Consultar Retenções Apuração – PIS/COFINS”.
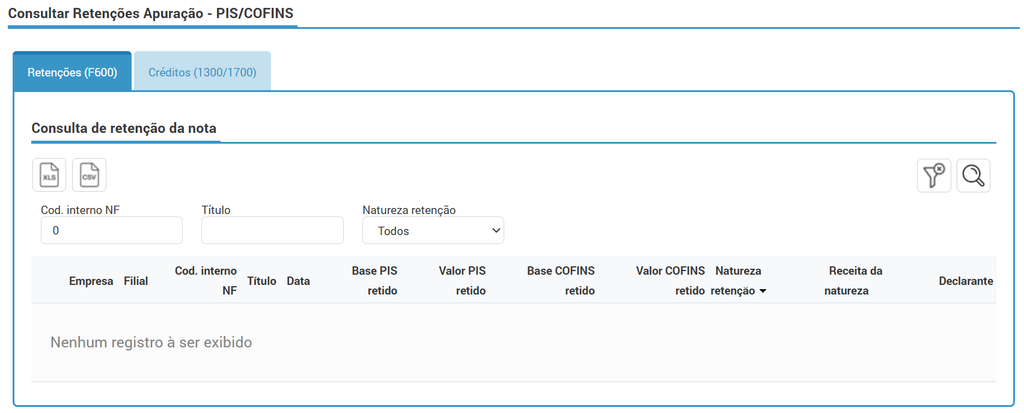
Na aba “Retenções (F600)” serão apresentados os registros gerados no F600 sendo a Consulta de retenção das notas de entrada/saída.
As notas de entrada serão consideradas quando o Declarante configurado no cadastro do fornecedor for a opção Responsável pela retenção/recolhimento (rotina 2622 > aba Fiscal). Já as notas de saída serão consideradas quando o Declarante configurado no cadastro do cliente for Beneficiário retenção (rotina 7034 > aba Fiscal).
Os registros serão apresentados por Empresa, Filial, Código interno da NF, Título, Data, Base PIS retido, Valor PIS retido, Base COFINS retido, Valor COFINS retido, Natureza retenção, Receita da natureza e Declarante.
No arquivo EFD Contribuições os registros F600 serão gerados para cada Filial, sendo agrupados por Filial, Data e CNPJ, conforme cada Natureza retenção, Declarante e Receita da Natureza.
Na aba “Créditos (1300/1700)” serão apresentados os registros dos créditos 1300 do PIS/Pasep e 1700 da Cofins.
Os registros serão agrupados pelo tipo de imposto (PIS ou COFINS) e pela Natureza da retenção na fonte. Apresentando também a data referência como último dia do mês da apuração e o valor do Crédito.
Serão considerados como crédito as notas de saídas que contenham valores de Pis/Pasep e Cofins retidos.
Para voltar a tela anterior, clique em “fechar”.
Regime de competência
No Regime de competência serão consideradas as notas com retenção de PIS/Pasep e da Cofins emitidas/lançadas no período referente da apuração, sem considerar se houve ou não o pagamento/recebimento, desta forma, no registro F600 serão consideradas todas as notas que contenham na rotina 1057 na aba “Dados gerais” no campo “Regime social de contribuição” com a opção (Competência).
Lembrando que esse campo será de preenchimento automático quando realizada a emissão/lançamento da nota com retenção, conforme a configuração dos parâmetros definido na rotina 2779.
As notas de entrada com retenção que já estiverem apuradas pela rotina 1742 não poderão ser excluídas pela rotina 1057, desta forma, será apresentada uma mensagem de validação: Não é possível excluir a Nota Fiscal selecionada. A nota não pode ser excluída pois está vinculada a apuração de retenções.
Vamos ver um exemplo fictício da apuração?
Lançamento de uma nota com retenção de Pis/Pasep e da Cofins no dia 17/08/2023 com valor do serviço de 500,00.
Registro F600 – Apuração de Agosto/2023
Código interno: xx.xx
Data: 17/08/2023
Base PIS retido: 500,00
Valor PIS retido: 3,25
Base COFINS retido: 500,00
Valor COFINS retido: 15,00
Natureza retenção: Outras retenções
Receita da natureza: Cumulativa
Declarante: Responsável pela retenção/recolhimento
Emissão de uma nota com retenção de Pis/Pasep e da Cofins no dia 18/08/2023 com valor do serviço de 2.000,00.
- Código interno: xx.xx
- Data: 18/08/2023
- Base PIS retido: 2.000,00
- Valor PIS retido: 13,00
- Base COFINS retido: 2.000,00
- Valor COFINS retido: 60,00
- Natureza retenção: Outras retenções
- Receita da natureza: Cumulativa
- Declarante: Beneficiário retenção
Registro 1300/1700 – Apuração de Agosto/2023
- Imposto tipo: COFINS
- Natureza da retenção na fonte: 59 – Outras retenções
- Data referência: 31/08/2023
- Crédito valor: 60,00
- Imposto tipo: PIS
- Natureza da retenção na fonte: 59 – Outras retenções
- Data referência: 31/08/2023
- Crédito valor: 13,00
Regime de caixa
No Regime de Caixa serão considerados os pagamentos dos títulos referentes as notas de entrada/saída com Pis/Pasep e Cofins retidos, considerando pagamentos a vista, a prazo, por PIX, adiantamento, cartão de crédito, entre outras formas. Desta forma, no registro F600 serão consideradas todas as notas que contenham na rotina 1057 na aba “Dados gerais” no campo “Regime social de contribuição” com a opção (Caixa).
Lembrando que esse campo será de preenchimento automático quando realizada a emissão/lançamento da nota com retenção, conforme a configuração dos parâmetros definido na rotina 2779.
As notas de entrada com retenção que já estiverem apuradas pela rotina 1742 não poderão ser excluídas pela rotina 1057, desta forma, será apresentada uma mensagem de validação: Não é possível excluir a Nota Fiscal selecionada. A nota não pode ser excluída pois está vinculada a apuração de retenções.
Não será possível realizar a unificação ou reparcelamento de títulos de notas que forem lançadas/emitidas com o Regime de Caixa. Não serão consideradas para fins de apuração dos impostos retidos títulos não pagos, títulos parcialmente pagos/recebidos, títulos avulsos e títulos incobráveis.
Vamos ver um exemplo fictício da apuração?
Lançamento de uma nota com retenção de Pis/Pasep e da Cofins no dia 20/08/2023 com valor do serviço de 1.000,00 sendo parcelado as parcelas em 2 vezes com vencimento em 20/09/2023 e 20/10/2023. O primeiro título foi pago no dia 19/09/2023.
Registro F600 – Apuração de Setembro/2023
- Código interno: xx.xx
- Título: PARCELA1
- Data: 19/09/2023
- Base PIS retido: 500,00 (1.000,00/2 parcelas totais * 1 parcela paga)
- Valor PIS retido: 3,25
- Base COFINS retido: 500,00 (1.000,00/2 parcelas totais * 1 parcela paga)
- Valor COFINS retido: 15,00
Natureza retenção: Outras retenções
- Receita da natureza: Cumulativa
- Declarante: Responsável pela retenção/recolhimento
Emissão de uma nota com retenção de Pis/Pasep e da Cofins no dia 21/09/2023 com valor do serviço de 3.000,00 sendo realizado o pagamento a vista.
- Código interno: xx.xx
- Data: 21/09/2023
- Base PIS retido: 3.000,00
- Valor PIS retido: 19,50
- Base COFINS retido: 3.000,00
- Valor COFINS retido: 90,00
Natureza retenção: Outras retenções
- Receita da natureza: Cumulativa
- Declarante: Beneficiário retenção
Registro 1300/1700 – Apuração de Setembro/2023
- Imposto tipo: COFINS
Natureza da retenção na fonte: 59 – Outras retenções
- Data referência: 30/09/2023
- Crédito valor: 90,00
- Imposto tipo: PIS
Natureza da retenção na fonte: 59 – Outras retenções
- Data referência: 30/09/2023
- Crédito valor: 19,50