

Cálculo IRPJ/CSLL Lucro Presumido (1529)
Versão: 13.06.0200
O cálculo do IRPJ (Imposto de Renda da Pessoa Jurídica) e da CSLL (Contribuição Social sobre o Lucro Líquido) no Lucro Presumido é essencial para garantir a saúde financeira da empresa, evitar o pagamento indevido de tributos e assegurar a conformidade com a Receita Federal.
O cálculo do IRPJ e da CSLL no Lucro Presumido em 2026 envolve a aplicação de percentuais de presunção sobre a receita bruta trimestral. Com a Lei Complementar 224/2025, há um acréscimo de 10% na presunção para a parcela de faturamento trimestral que superar R$ 1.250.000,00, com vigência no 1º trimestre para o IRPJ e a partir do 2º trimestre para a CSLL.
➡️ Pode-se consultar o regime tributário do ano da sua empresa acessando a rotina 2620, no campo “Regime Tributação Federal”.
Para realizar o cálculo e configurar a tabela do lucro presumido, deve-se acessar:
Módulo Contabilidade > Processamentos > Cálculo IRPJ/CSLL Lucro Presumido (rotina 1529).
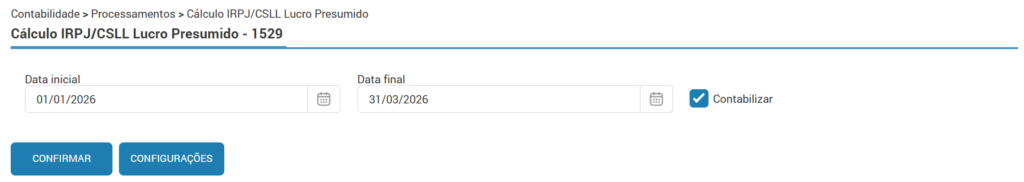
Para que o cálculo seja efetivo e busque corretamente os dados de percentual de presunção, alíquota e adicional de IRPJ e CSLL, deve-se configurar a tabela do Lucro Presumido.
Botão “Configurações”
Ao clicar nesse botão, será aberta a tela “Lista de Tabelas Simples Nacional/Lucro Presumido – 1194”, onde serão apresentadas as tabelas já cadastradas no ERP para o regime Lucro Presumido, podendo cadastrar uma nova tabela ou editar uma tabela já existente.
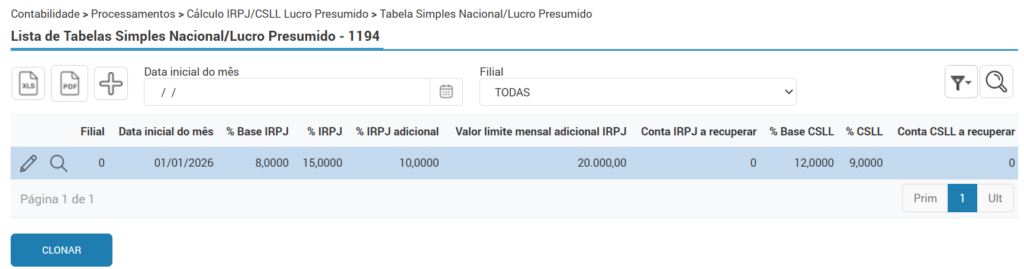
Para realizar um novo cadastro, clique no ícone do “+”.
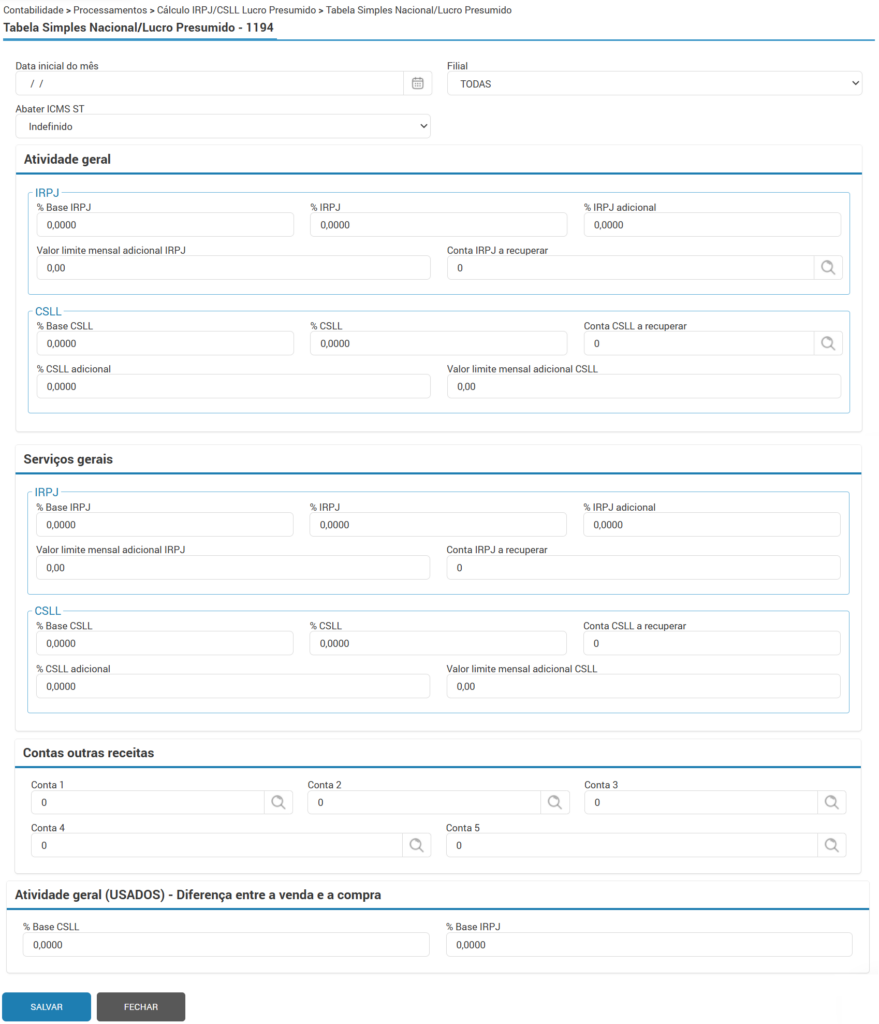
Preencha os campos de acordo com a necessidade da empresa.
- Data inicial do mês: Informe a data de início para a validade da tabela que está sendo cadastrada.
- A data deve iniciar obrigatoriamente com o 1º dia do mês.
- Filial: Informe a filial para qual a tabela está sendo cadastrada, ou selecione a opção “Todas” para que a tabela seja vigente para todas as filiais da empresa.
- Abater ICMS ST: No cadastro de novas tabelas do Lucro Presumido, este campo será iniciado com a opção “Indefinido”, porém, para poder finalizar o cadastro é necessário escolher uma das opções disponíveis.
- Não: Para as tabelas do Lucro Presumido já existentes, o campo é inicializado com a opção “Não”, ficando a cargo do usuário alterar se achar necessário. Quando configurado com essa opção, as linhas referentes ao ST não serão apresentadas e os valores não serão abatidos do cálculo (Venda ST (B), Devolução Venda ST (D), Estorno Venda ST (F), Estorno Devolução Venda ST (H), Outras Saidas ST (K), Devolução Outras Saídas ST (M) e Estorno Devolução Outras Saídas ST (O)).
- Sim: Ao realizar o cálculo do IRPJ/CSLL, no relatório da apuração serão acrescentadas as linhas (Venda ST (B), Devolução Venda ST (D), Estorno Venda ST (F), Estorno Devolução Venda ST (H), Outras Saidas ST (K), Devolução Outras Saídas ST (M) e Estorno Devolução Outras Saídas ST (O)) e os valores serão abatidos do cálculo.

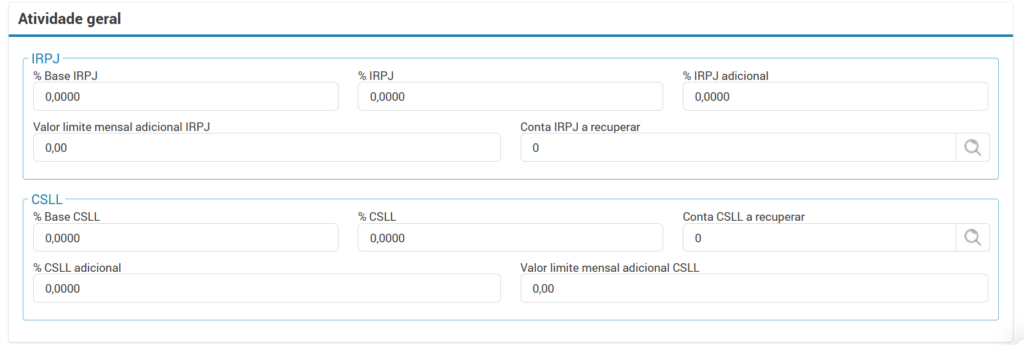
Seção “Atividade geral”
IRPJ
- % Base IRPJ: Informe o percentual de presunção.
- % IRPJ: Informe a alíquota do IRPJ.
- % IRPJ adicional: Informe o percentual do adicional.
- Valor limite mensal adicional IRPJ: Informe o valor limite mensal do adicional, para que seja aplicado o adicional de IRPJ quando o lucro presumido ultrapassar o limite determinado.
- Esse valor será mensal e será multiplicado pelos meses da apuração. Exemplo: 20.000,00 limite mensal (20.000,00 * 3 meses do trimestre = 60.000,00).
- Conta IRPJ a recuperar: Informe a conta de IRPJ a recuperar, na qual o sistema buscará o saldo no período para abater do valor do imposto a pagar na apuração.
CSLL
- % Base CSLL: Informe o percentual de presunção.
- % CSLL: Informe a alíquota da CSLL.
- Conta CSLL a recuperar: Informe a conta de CSLL a recuperar, na qual o sistema buscará o saldo no período para abater do valor do imposto a pagar na apuração.
- % CSLL adicional: Informe o percentual do adicional.
- Valor limite mensal adicional CSLL: Informe o valor limite mensal que será utilizado para cálculo da proporção. Exemplo: 416.666,67 limite mensal (416.666,67 * 3 meses do trimestre = 1.250.000,01 que equivale a 100%.
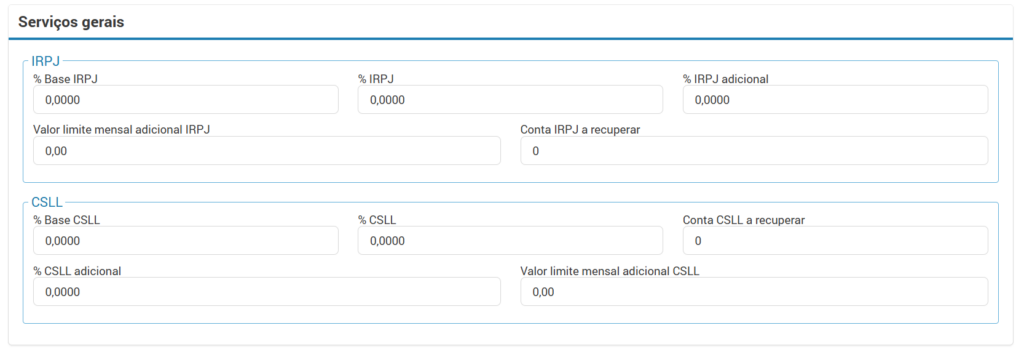
Seção “Serviços gerais”
IRPJ
- % Base IRPJ: Informe o percentual de presunção.
- % IRPJ: Informe a alíquota do IRPJ.
- % IRPJ adicional: Informe o percentual do adicional.
- Valor limite mensal adicional IRPJ: Informe o valor limite mensal do adicional, para que seja aplicado o adicional de IRPJ quando o lucro presumido ultrapassar o limite determinado.
- Esse valor será mensal e será multiplicado pelos meses da apuração. Exemplo: 20.000,00 limite mensal (20.000,00 * 3 meses do trimestre = 60.000,00).
- Conta IRPJ a recuperar: Informe a conta de IRPJ a recuperar, na qual o sistema buscará o saldo no período para abater do valor do imposto a pagar na apuração.
CSLL
- % Base CSLL: Informe o percentual de presunção.
- % CSLL: Informe a alíquota da CSLL.
- Conta CSLL a recuperar: Informe a conta de CSLL a recuperar, na qual o sistema buscará o saldo no período para abater do valor do imposto a pagar na apuração.
- % CSLL adicional: Informe o percentual do adicional.
- Valor limite mensal adicional CSLL: Informe o valor limite mensal que será utilizado para cálculo da proporção. Exemplo: 416.666,67 limite mensal (416.666,67 * 3 meses do trimestre = 1.250.000,01 que equivale a 100%.
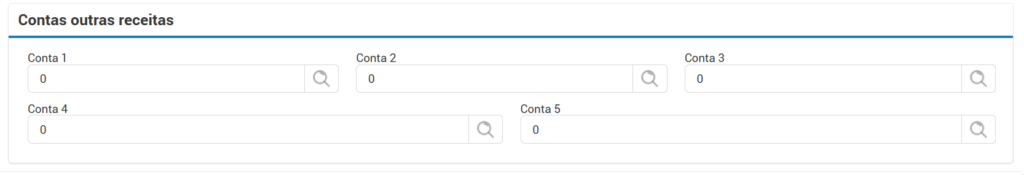
Seção “Contas outras receitas”
No regime do Lucro Presumido, as “Outras receitas” (valores que não entram no conceito de receita bruta operacional, como ganhos de capital e aplicações financeiras) devem ser somadas integralmente à base de cálculo do IRPJ e da CSLL, sem aplicar percentual de presunção.
Alguns exemplos de outras receitas: Ganho de capital, Rendimentos de Aplicações Financeiras, Juros sobre capital próprio, Multas e indenizações, juros ativos, entre outros.
O ERP disponibiliza a possibilidade de adicionar 5 contas de outras receitas, na qual o sistema buscará o saldo no período para considerar no cálculo do IRPJ e CSLL.
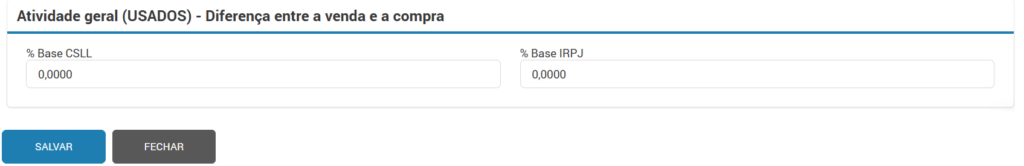
Seção “Atividade geral (USADOS) – Diferença entre a venda e a compra”
- % Base CSLL: Informe o percentual de presunção dos usados.
- % Base IRPJ: Informe o percentual de presunção dos usados.
Além da configuração da tabela do Lucro Presumido, deve-se realizar também, a configuração das tabelas de contabilização mensal, que estarão vinculadas as operações de venda, devolução de venda, prestação de serviços, entre outras.
Essa configuração será de necessária, para que os valores de IRPJ e CSLL sejam contabilizados nas notas, calculando de acordo com o % de imposto total sobre venda efetiva, que veremos posteriormente. Dessa forma, o valor total de IRPJ e CSLL a pagar, deve estar em conformidade com o valor calculado, nas contas respectivamente definidas nas tabelas.
Configuração da tabela de contabilização mensal
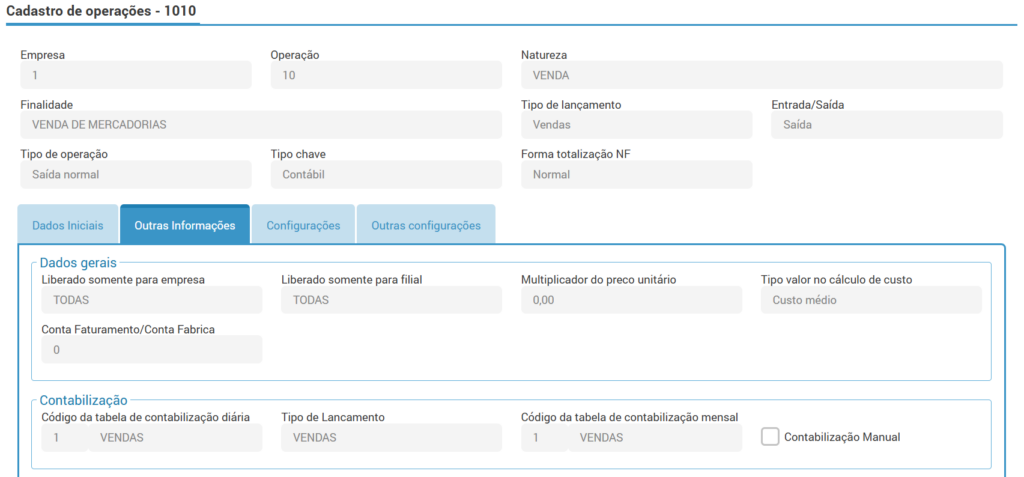
Primeiro, deve-se verificar qual tabela de contabilização mensal está vinculada na operação.
Para isso, deve-se acessar:
Módulo Fiscal > Cadastrar > Operação (rotina 1010).
Na aba “Outras Informações”, seção “Contabilização”, a tabela de contabilização mensal estará vinculada no campo “Código da tabela de contabilização mensal”.
Após verificar que a tabela está devidamente vinculada à operação, deve-se então realizar a configuração dessa tabela.
Para isso, deve-se acessar:
Módulo Contabilidade > Contabilizações > Contabilização de NFs > Tabela de contabilização mensal (rotina 1070).
Localize a tabela e clique no ícone do lápis para editar.
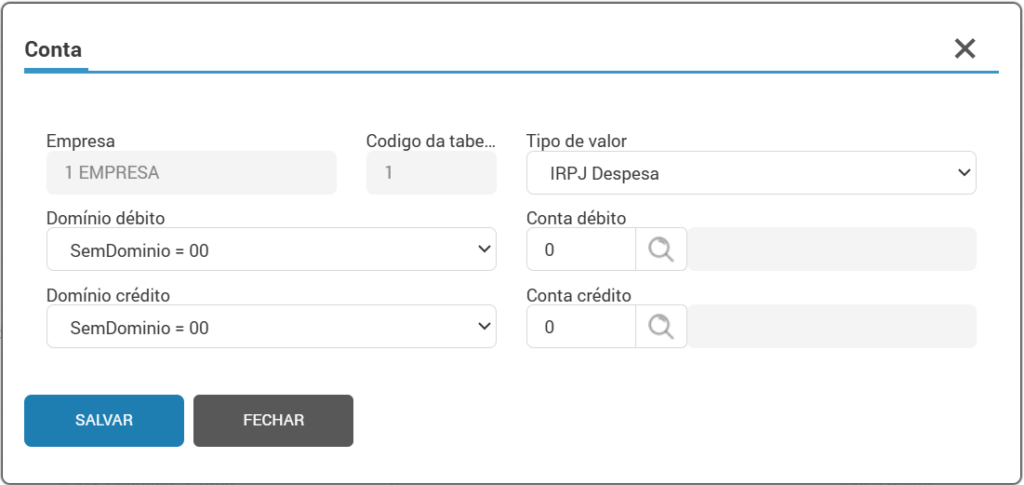
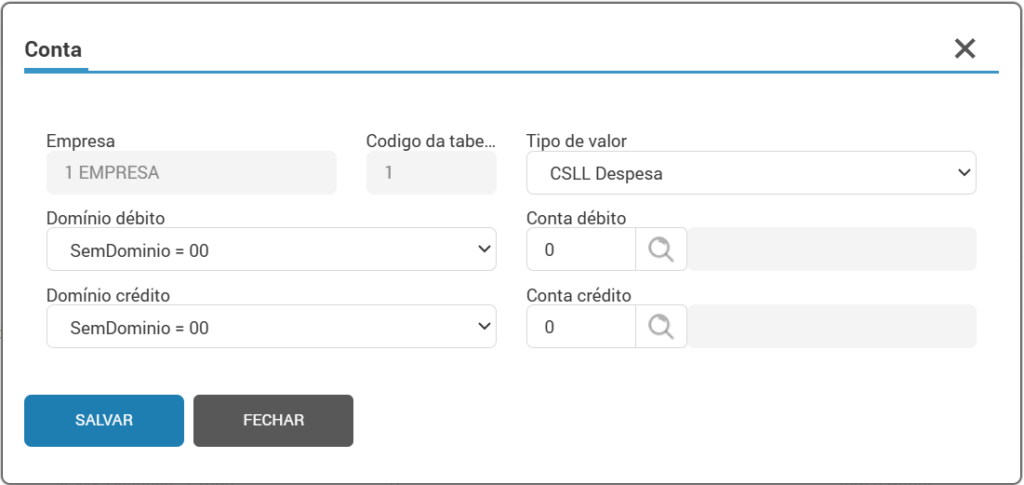
Siga até a etapa 2 da wizard “Contas”, onde devem ser configurados dois tipos de valor.
Adicione o tipo de valor “IRPJ Despesa” e “CSLL Despesa” e informe as contas de débito e crédito, respectivamente.
Após configurar a tabela de contabilização mensal, vamos entender um pouco como funciona a busca do faturamento da empresa neste regime.
O faturamento será composto pelas Vendas, Devoluções, Estornos, Serviços, Outras Receitas, Outras saídas e Receita de usados.
- Os valores de Vendas são compostos pelas notas fiscais vinculadas às operações com o tipo de lançamento “Vendas”;
- Os valores de Devolução de Vendas são compostos pelas notas fiscais vinculadas às operações com o tipo de lançamento “Devolução de Venda”;
- Os valores de Estorno de Venda e Estorno de Devolução de venda são compostos pelas notas fiscais vinculadas às operações com o tipo de operação “Estorno”;
- Os valores de Serviços são compostos pelas notas de faturamento de serviço;
- Os valores de Outras saídas são compostos pelas notas fiscais vinculadas às operações com o tipo de lançamento “Outras saídas” que estejam configuradas para gerar cálculo IRPJ/CSLL Lucro Presumido;
- Os valores de Devolução de outras saídas são compostos pelas notas fiscais vinculadas às operações com o tipo de lançamento “Outras entradas” que estejam configuradas como operação de devolução IRPJ/CSLL Lucro Presumido e vinculada na operação de outras saídas;
- Os valores da Venda de usados são comportos pela diferença entre a compra e venda dos produtos individuais configurados como “Usados”. Além disso, o produto deve estar configurado com a forma de cálculo do IRPJ e CSLL (rotina 1068, aba “Tributária”, campo “Forma de cálculo do IRPJ e CSLL”).
- Os valores de Outras receitas são compostos pela movimentação contábil das contas configuradas na tabela do Lucro Presumido (seção “Contas outras receitas”).
Operações de Outras saídas
Para que, notas de outras saídas sejam consideradas no cálculo do IRPJ e CSLL, deve-se configurar a operação, para isso, acesse:
Módulo Fiscal > Cadastrar > Operação (rotina 1010).
Edite a operação configurada com o tipo de lançamento como “Outras saídas”.
Na aba “Outras configurações”, seção “IRPJ/CSLL Lucro Presumido”, marque a flag “Gerar cálculo IRPJ/CSLL Lucro Presumido“.
Em seguida o campo “Operação de devolução IRPJ/CSLL Lucro Presumido” será habilitado, para que seja informada a operação de devolução das outras saídas. Neste campo deve ser informada a operação configurada com o tipo de lançamento “Outras entradas”.

⚠️ Importante! A flag só será habilitada para operações que estiverem configuradas com o tipo de lançamento “Outras saídas”.
🚨 Vale ressaltar que, para que os valores de IRPJ e CSLL sejam contabilizados nas notas em que as operações de outras saídas (outras receitas) e outras entradas (devolução de outras receitas) e estornos estiverem configuradas para calcular IRPJ e CSLL, a tabela de contabilização mensal vinculada a elas, devem possuir configurado o tipo de valor “IRPJ Despesa” e “CSLL Despesa”.
Após realizar todas as configurações necessárias para a empresa, deve-se executar o cálculo do IRPJ/CSLL, para isso, acesse a rotina 1529 e preencha os filtros.
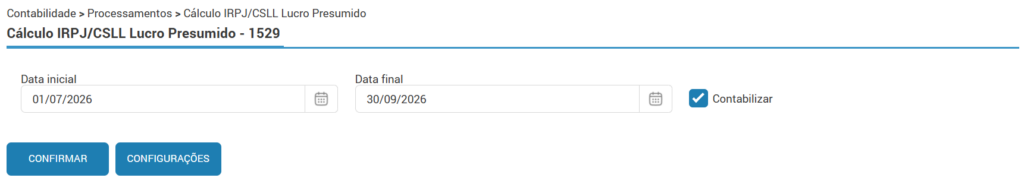
- Data inicial e final: Informe a data inicial e final do trimestre;
- Flag “Contabilizar”: Ao marcar esta flag, assim que confirmado, o sistema irá realizar a contabilização das provisões de IRPJ/CSLL calculadas.
- O sistema irá cancelar o processo da contabilização caso não seja identificada diferença nos valores já contabilizados em processos anteriores, e apresentará o seguinte alerta: “Aviso: Contabilização abortada, pois não houve diferença nos valores de IRPJ e CSLL já gravados para o período.
Após preencher os filtros, clique no botão “Confirmar”.
No ícone de notificações, será apresentado o demonstrativo de cálculo do IRPJ/CSLL para o Lucro presumido no período apurado.
Cálculo IRPJ (excedendo o valor limite)
Neste exemplo, iremos simular o cálculo de IRPJ de acordo com as seguintes configurações da tabela:
- % Base IRPJ atividade geral: 8%
- % Base IRPJ serviços: 32%
- % Base IRPJ usados: 32%
- % IRPJ: 15%
- % IRPJ adicional: 10%
- Valor limite mensal adicional IRPJ: 20.000,00
- Valor limite mensal adicional CSLL: 416.666,67
- % CSLL adicional: 10%
- Abater ICMS ST: Sim
🚨 Importante ressaltar que esse exemplo é apenas ficticio, com intuito de demonstrar o cálculo realizado no ERP.
Na primeira página, serão apresentadas as Atividades geral, Atividades geral (Usados), Serviços e Outras receitas.
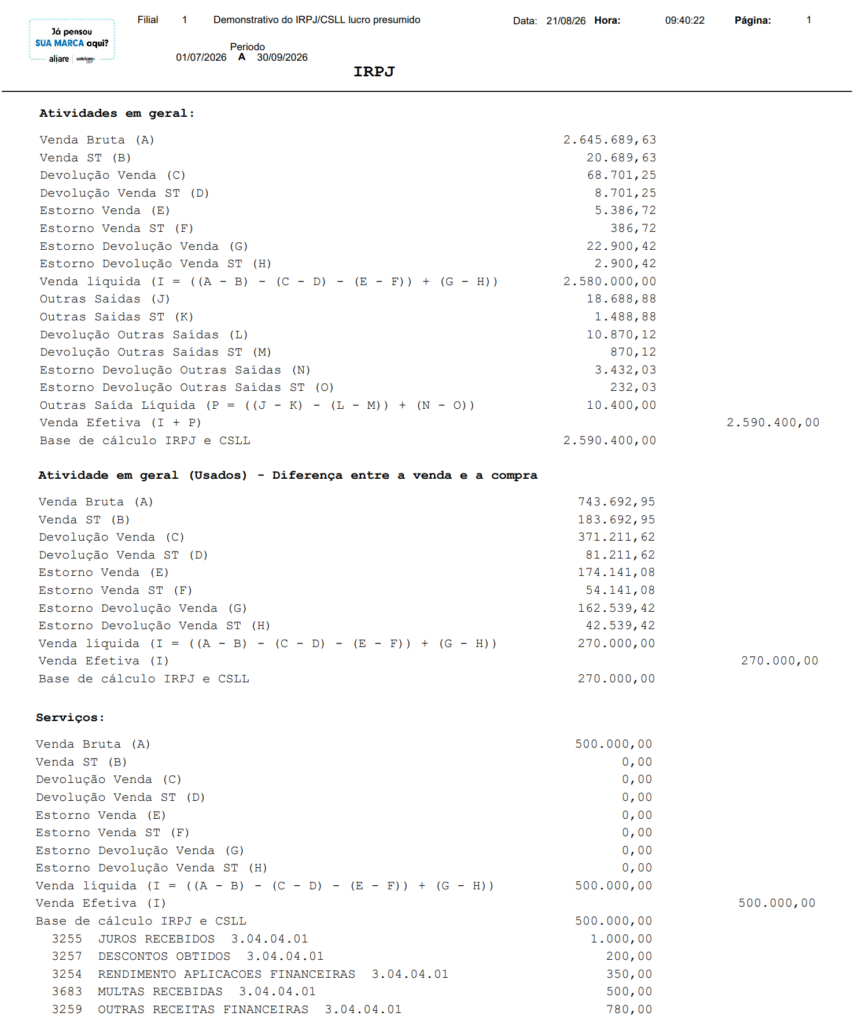
Atividades em Geral
Serão apresentadas as vendas, devolução de venda, estorno de venda, estorno devolução de venda, outras saídas, devolução outras saídas e estorno devolução outras saídas.
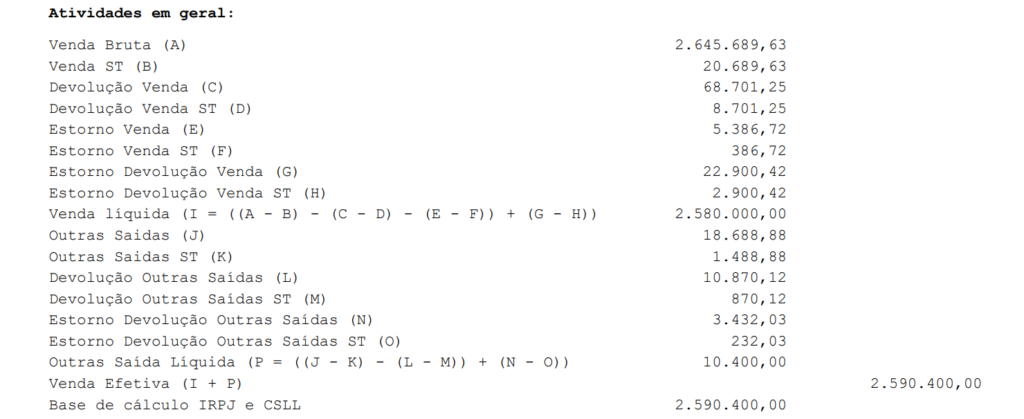
A linha “Venda líquida (I = ((A – B) – (C – D) – (E – F)) + (G – H))” será calculada conforme a fórmula:
- ((Venda Bruta – Venda ST) – (Devolução Venda – Devolução Venda ST) – (Estorno Venda – Estorno Venda ST) + (Estorno Devolução Venda – Estorno Devolução Venda ST).
Nesse exemplo, a venda líquida será:
Venda Líquida = ((2.645.689,63 – 20.689,63) – (68.701,25 – 8.701,25) – (5.386,72 – 386,72) + (22.900,42 – 2.900,42)
Venda Líquida = 2.625.000,00 – 60.000,00 – 5.000,00 + 20.000,00 = 2.580.000,00
A linha “Outras Saída Líquida (P = ((J – K) – (L – M)) + (N – O))” será calculada conforme a fórmula:
- ((Outras Saídas – Outras Saídas ST) – (Devolução Outras Saídas – Devolução Outras Saídas ST) + (Estorno Devolução Outras Saídas – Estorno Devolução Outras Saídas ST)).
Nesse exemplo, as outras saídas líquida será:
Outras saídas líquida = ((18.688,88 – 1.488,88) – (10.870,12 – 870,12) + (3.432,03 – 232,03)
Outras saídas líquida = 17.200,00 – 10.000,00 + 3.200,00 = 10.400,00
A linha “Venda Efetiva (I + P)” será calculada conforme a fórmula:
- Venda líquida (I) + Outras saídas líquida (P)
Nesse exemplo, a venda efetiva será:
Venda efetiva: 2.580.000,00 + 10.400,00 = 2.590.400,00
A base de cálculo IRPJ e CSLL das atividades em geral, será o valor da venda efetiva.
Atividade em geral (Usados) – Diferença entre a venda e a compra
Serão apresentadas as vendas, devolução de venda, estorno de venda e estorno devolução de venda.
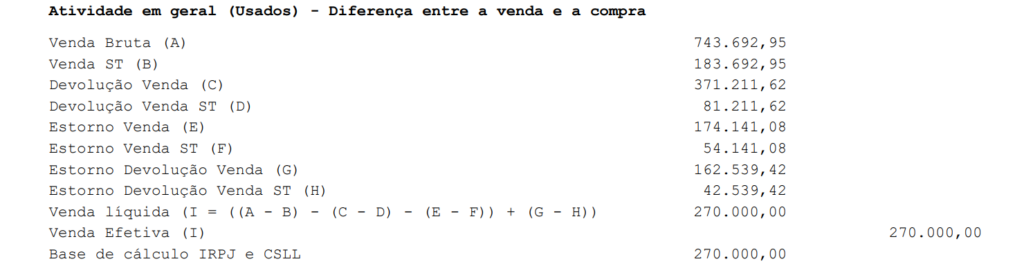
A linha “Venda líquida (I = ((A – B) – (C – D) – (E – F)) + (G – H))” será calculada conforme a fórmula:
- ((Venda Bruta – Venda ST) – (Devolução Venda – Devolução Venda ST) – (Estorno Venda – Estorno Venda ST) + (Estorno Devolução Venda – Estorno Devolução Venda ST).
Nesse exemplo, a venda líquida será:
Venda Líquida = ((743.692,95 – 183.692,95) – (371.211,62 – 81.211,62) – (174.141,08 – 54.141,08) + (162.539,42 – 42.539,42)
Venda Líquida =560.000,00 – 290.000,00 – 120.000,00 + 120.000,00 = 270.000,00
Serviços
Serão apresentados os serviços faturados.
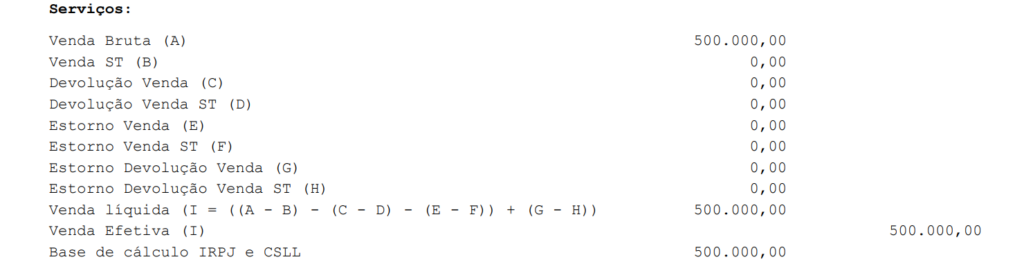
Outras receitas
Serão apresentadas as contas de outras receitas, com seus respectivos saldos no período da apuração, conforme definido na tabela.
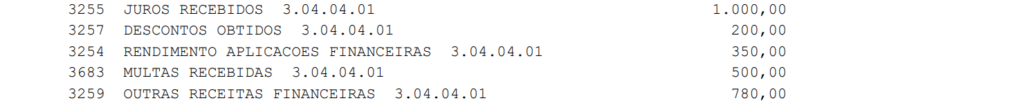
Na segunda página, será apresentado o cálculo do IRPJ, com a proporção de cada atividade.
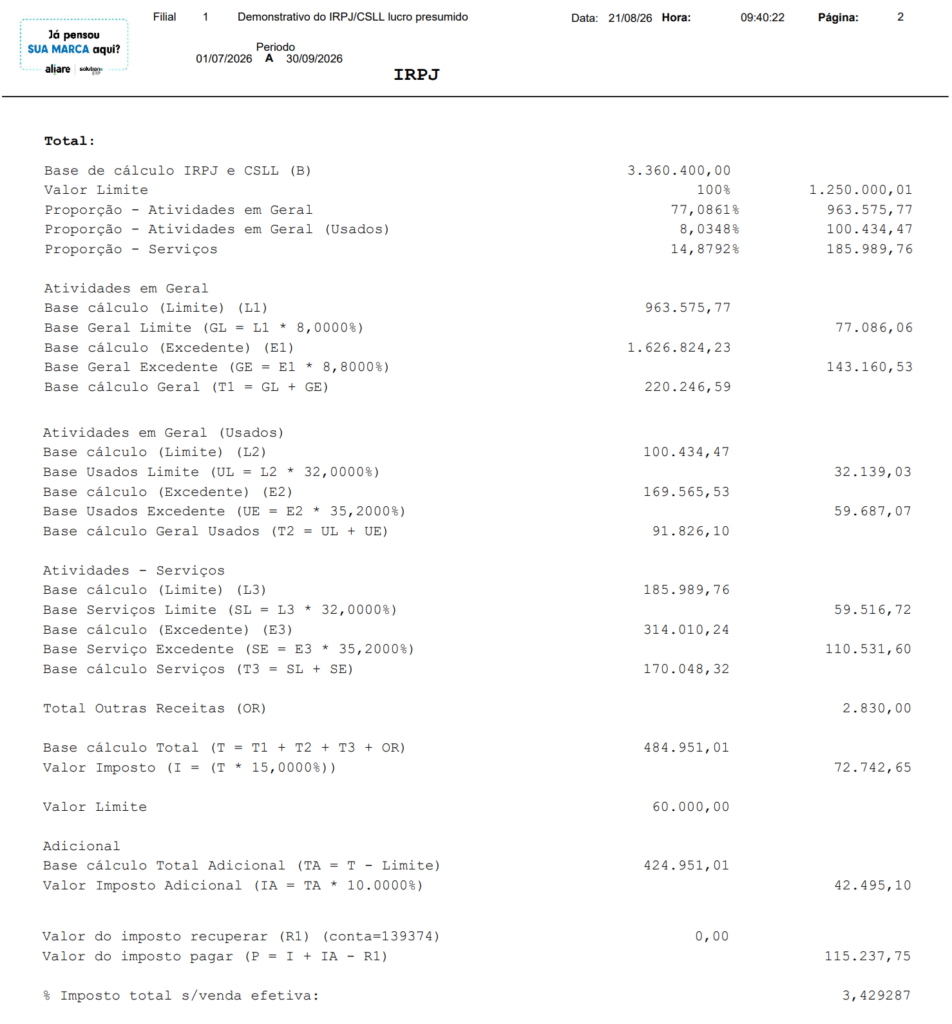
Proporção
Será apresentada a base do IRPJ e CSLL, o valor limite do trimestre e a proporção de cada tipo de atividade.
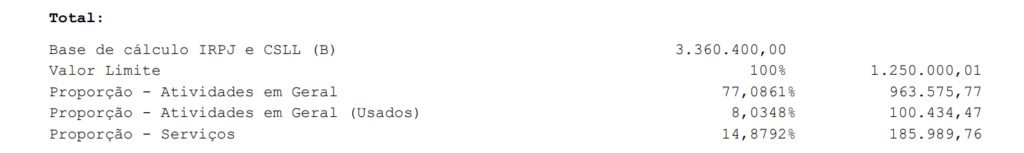
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base de cálculo IRPJ e CSLL = (Base de cálculo atividades em geral + Base de cálculo atividades em geral (Usados) + Base de cálculo serviços)
- Valor limite = (Valor limite mensal adicional CSLL * Quantidade de meses da apuração)
- Proporção – Atividades em Geral = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
- Proporção – Atividades em Geral (Usado) = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
- Proporção – Serviços = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base de cálculo IRPJ e CSLL = 2.590.400,00 + 270.000,00 + 500.000,00 = 3.360.400,00
- Valor limite = 416.666,67 * 3 meses = 1.250.000,01 (100%)
- Proporção – Atividades em Geral = 2.590.400,00 / 3.360.400,00 * 100 = 77,08606118319248%
- Proporção – Atividades em Geral = 1.250.000,01 * 77,08606118319248% = 963.575,77
- Proporção – Atividades em Geral = 1.250.000,01 * 77,08606118319248% = 963.575,77
- Proporção – Atividades em Geral (Usados) = 270.000,00 / 3.360.400,00 * 100 = 8,034757766932508%
- Proporção – Atividades em Geral (Usados) = 1.250.000,01 * 8,034757766932508% = 100.434,47
- Proporção – Atividades em Geral (Usados) = 1.250.000,01 * 8,034757766932508% = 100.434,47
- Proporção – Serviços = 500.000,00 / 3.360.400,00 * 100 = 14,87918104987501%
- Proporção – Serviços = 1.250.000,01 * 14,87918104987501% = 185.989,76
Para tirar a prova real, basta somar os percentuais da proporção, no qual devem fechar em 100% e os valores da proporção, onde devem fechar com o valor limite no trimestre.
Seguindo o exemplo:
- Percentual limite: 77,08606118319248 + 8,034757766932508 + 14,87918104987501 = 100%
- Valor limite: 963.575,77 + 100.434,47 + 185.989,76 = 1.250.000,00
Atividades em Geral
Será apresentado o cálculo das atividades em geral de acordo com a proporção calculada anteriormente.
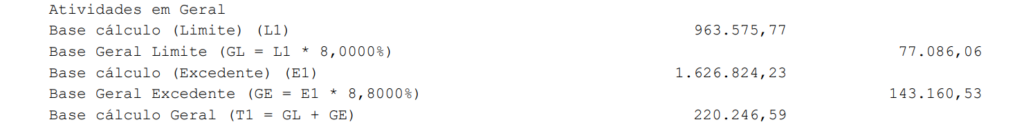
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L1) = Valor da proporção – Atividades em Geral
- Base Geral Limite (GL = L1 * % Base IRPJ) = (Base cálculo (Limite) * % Base IRPJ)
- Base cálculo (Excedente) – (E1) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Geral Excedente (GE = E1 * Alíquota majorada IRPJ%) = (Base cálculo (Excedente) * Alíquota majorada IRPJ%)
- Alíquota majorada: % Base IRPJ + 10% adicional
- Base cálculo Geral (T1 = GL + GE) = (Base Geral Limite + Base Geral Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L1) = 963.575,77
- Base Geral Limite (GL = L1 * % Base IRPJ) = 963.575,77 * 8% = 77.086,06
- Base cálculo (Excedente) – (E1) = 2.590.400,00 – 963.575,77 = 1.626.824,23
- Base Geral Excedente (GE = E1 * Alíquota majorada IRPJ%) = 1.626.824,23 * 8,8% = 143.160,53
- Alíquota majorada: 8% + 10% adicional = 8,8%
- Base cálculo Geral (T1 = GL + GE) = 77.086,06 + 143.160,53 = 220.246,59
Atividades em Geral (Usados)
Será apresentado o cálculo das atividades em geral dos usados de acordo com a proporção calculada anteriormente.
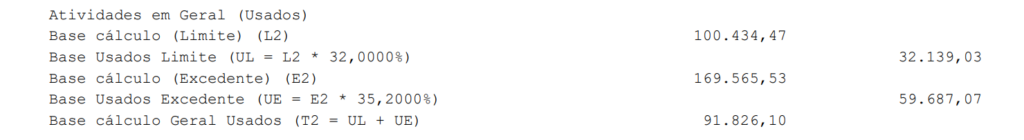
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L2) = Valor da proporção – Atividades em Geral (Usado)
- Base Usados Limite (UL = L2 * % Base IRPJ usados) = (Base cálculo (Limite) * % Base IRPJ usados)
- Base cálculo (Excedente) – (E2) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Usados Excedente (UE = E2 * Alíquota majorada IRPJ%) = (Base cálculo (Excedente) * Alíquota majorada IRPJ%)
- Alíquota majorada: % Base IRPJ usados + 10% adicional
- Base cálculo Geral Usados (T2 = UL + UE) = (Base Usados Limite + Base Usados Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L2) = 100.434,47
- Base Usados Limite (UL = L2 * % Base IRPJ usados) = 100.434,47 * 32% = 32.139,03
- Base cálculo (Excedente) – (E2) = 270.000,00 – 100.434,47 = 169.565,53
- Base Usados Excedente (UE = E2 * Alíquota majorada IRPJ%) = 169.565,53 * 35,2% = 59.687,07
- Alíquota majorada: 32% + 10% adicional = 35,2%
- Base cálculo Geral Usados (T2 = UL + UE) = 32.139,03 + 59.687,07 = 91.826,10
Atividades – Serviços
Será apresentado o cálculo dos serviços de acordo com a proporção calculada anteriormente.
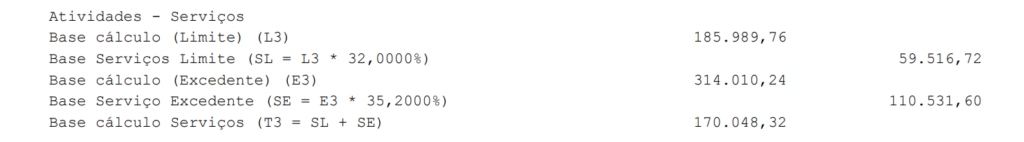
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L3) = Valor da proporção – Serviços
- Base Serviços Limite (SL = L3 * % Base IRPJ) = (Base cálculo (Limite) * % Base IRPJ)
- Base cálculo (Excedente) – (E3) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Serviços Excedente (SE = E3 * Alíquota majorada IRPJ%) = (Base cálculo (Excedente) * Alíquota majorada IRPJ%)
- Alíquota majorada: % Base IRPJ + 10% adicional
- Base cálculo Serviços (T3 = SL + SE) = (Base Serviços Limite + Base Serviços Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L3) = 185.989,76
- Base Serviços Limite (SL = L3 * % Base IRPJ) = 185.989,76 * 32% = 59.516,72
- Base cálculo (Excedente) – (E3) = 500.000,00 – 185.989,76 = 314.010,24
- Base Serviços Excedente (SE = E3 * Alíquota majorada IRPJ%) = 314.010,24 * 35,2% = 110.531,60
- Alíquota majorada: 32% + 10% adicional = 35,2%
- Base cálculo Serviços (T3 = SL + SE) = 59.516,72 + 110.531,60 = 170.048,32
Cálculo imposto
Será apresentado o total das outras receitas, cálculo do adicional, % total sobre venda efetiva e o valor do imposto a pagar.
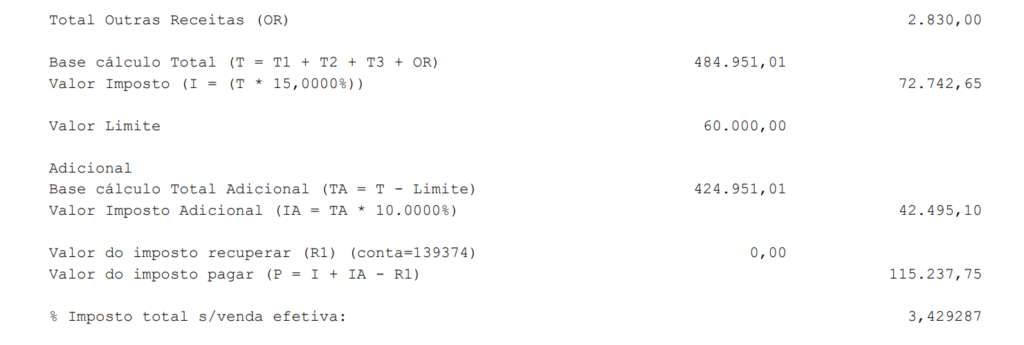
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Total Outras Receitas (OR) = Soma dos valores de outras receitas
- Base cálculo Total (T = T1 + T2 + T3 + OR) = (Base cálculo Geral + Base cálculo Geral Usados + Base cálculo Serviços + Total Outras Receitas)
- Valor imposto (I = (T * % IRPJ)) = Base cálculo Total * % IRPJ
- Valor limite = (Valor limite mensal IRPJ * Meses da apuração)
- Base cálculo Total Adicional (TA = T – Limite) = (Base cálculo Total – Valor limite)
- Valor Imposto Adicional (IA = TA * % IRPJ adicional) = Base cálculo Total Adicional * % IRPJ adicional
- Valor do imposto recuperar (R1) = Saldo disponível na conta configurada como IRPJ a recuperar no período
- Valor do imposto pagar (P = I + IA – R1) = Valor imposto (antes do adicional) + Valor imposto adicional – Valor do imposto recuperar
- % Imposto total s/venda efetiva: Valor do imposto total (sem considerar o valor do imposto a recuperar) / (Venda efetiva vendas + Venda efetiva usados + Venda efetiva serviços) * 100
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Total Outras Receitas (OR) = 1.000,00 + 200,00 + 350,00 + 500,00 + 780,00 = 2.830,00
- Base cálculo Total (T = T1 + T2 + T3 + OR) = 220.246,59 + 91.826,10 + 170.048,32 + 2.830,00 = 484.951,01
- Valor imposto (I = (T * % IRPJ)) = 484.951,01 * 15% = 72.742,65
- Valor limite = 20.000,00 * 3 meses = 60.000,00
- Base cálculo Total Adicional (TA = T – Limite) = 484.951,01 – 60.000,00 = 424.951,01
- Valor Imposto Adicional (IA = TA * % IRPJ adicional) = 424.951,01* 10% = 42.495,10
- Valor do imposto recuperar (R1) = 0,00
- Valor do imposto pagar (P = I + IA – R1) = 72.742,65 + 42.495,10 – 0,00 = 115.237,75
- % Imposto total s/venda efetiva: 115.237,75 / 3.360.400,00 * 100 = 3,429287
Cálculo CSLL (excedendo o valor limite)
Neste exemplo, iremos simular o cálculo de CSLL de acordo com as seguintes configurações da tabela:
- % Base CSLL atividade geral: 12%
- % Base CSLL serviços: 32%
- % Base CSLL usados: 32%
- % CSLL: 9%
- % CSLL adicional: 10%
- Valor limite mensal adicional CSLL: 416.666,67
- Abater ICMS ST: Sim
🚨 Importante ressaltar que esse exemplo é apenas ficticio, com intuito de demonstrar o cálculo realizado no ERP.
Na terceira página, serão apresentadas as Atividades geral, Atividades geral (Usados), Serviços e Outras receitas.
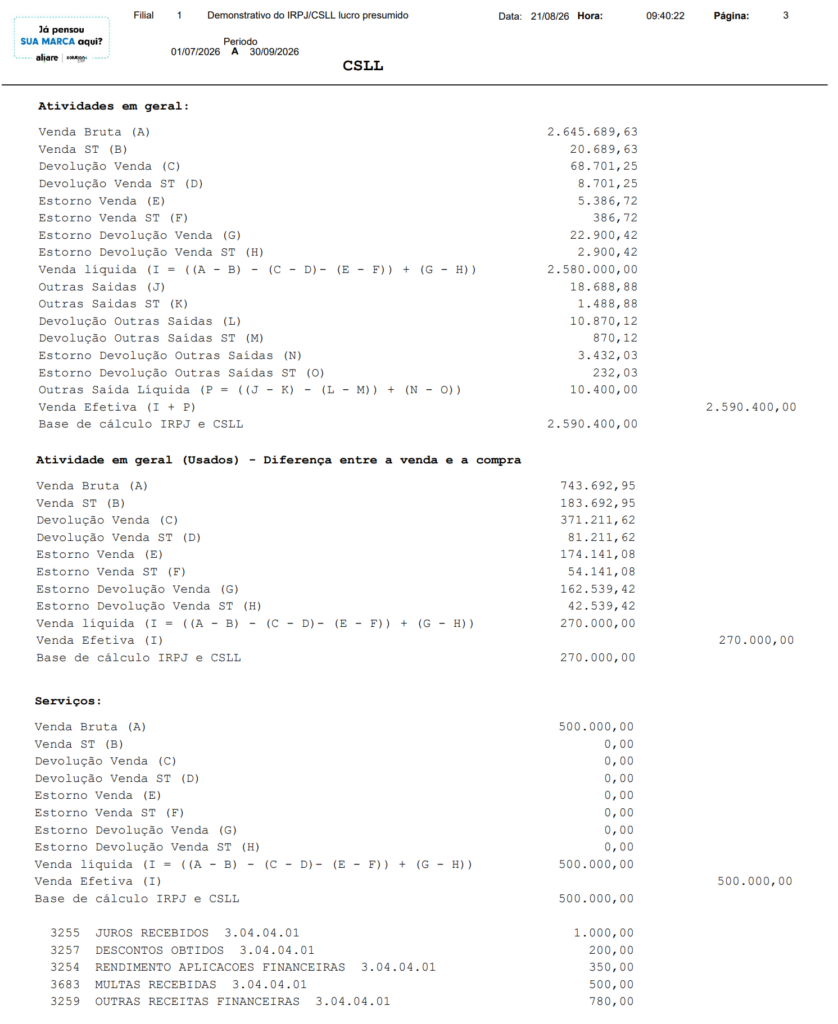
Atividades em Geral
Serão apresentadas as vendas, devolução de venda, estorno de venda, estorno devolução de venda, outras saídas, devolução outras saídas e estorno devolução outras saídas.
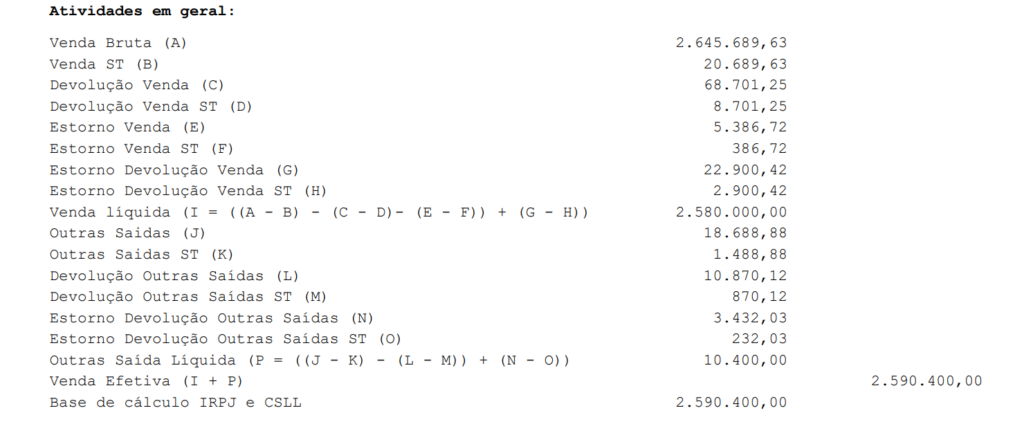
A linha “Venda líquida (I = ((A – B) – (C – D) – (E – F)) + (G – H))” será calculada conforme a fórmula:
- ((Venda Bruta – Venda ST) – (Devolução Venda – Devolução Venda ST) – (Estorno Venda – Estorno Venda ST) + (Estorno Devolução Venda – Estorno Devolução Venda ST).
Nesse exemplo, a venda líquida será:
Venda Líquida = ((2.645.689,63 – 20.689,63) – (68.701,25 – 8.701,25) – (5.386,72 – 386,72) + (22.900,42 – 2.900,42)
Venda Líquida = 2.625.000,00 – 60.000,00 – 5.000,00 + 20.000,00 = 2.580.000,00
A linha “Outras Saída Líquida (P = ((J – K) – (L – M)) + (N – O))” será calculada conforme a fórmula:
- ((Outras Saídas – Outras Saídas ST) – (Devolução Outras Saídas – Devolução Outras Saídas ST) + (Estorno Devolução Outras Saídas – Estorno Devolução Outras Saídas ST)).
Nesse exemplo, as outras saídas líquida será:
Outras saídas líquida = ((18.688,88 – 1.488,88) – (10.870,12 – 870,12) + (3.432,03 – 232,03)
Outras saídas líquida = 17.200,00 – 10.000,00 + 3.200,00 = 10.400,00
A linha “Venda Efetiva (I + P)” será calculada conforme a fórmula:
- Venda líquida (I) + Outras saídas líquida (P)
Nesse exemplo, a venda efetiva será:
Venda efetiva: 2.580.000,00 + 10.400,00 = 2.590.400,00
A base de cálculo IRPJ e CSLL das atividades em geral, será o valor da venda efetiva.
Atividade em geral (Usados) – Diferença entre a venda e a compra
Serão apresentadas as vendas, devolução de venda, estorno de venda e estorno devolução de venda.
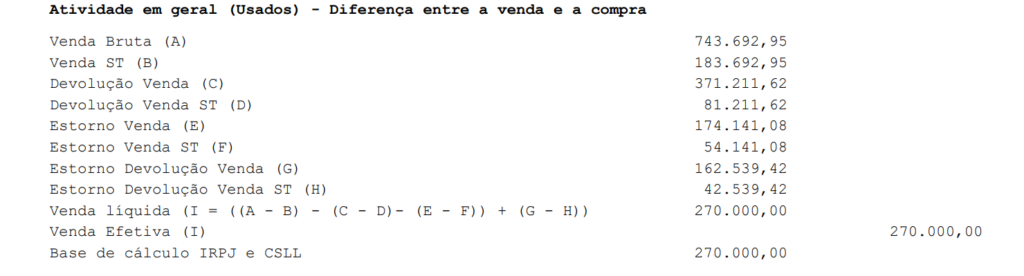
A linha “Venda líquida (I = ((A – B) – (C – D) – (E – F)) + (G – H))” será calculada conforme a fórmula:
- ((Venda Bruta – Venda ST) – (Devolução Venda – Devolução Venda ST) – (Estorno Venda – Estorno Venda ST) + (Estorno Devolução Venda – Estorno Devolução Venda ST).
Nesse exemplo, a venda líquida será:
Venda Líquida = ((743.692,95 – 183.692,95) – (371.211,62 – 81.211,62) – (174.141,08 – 54.141,08) + (162.539,42 – 42.539,42)
Venda Líquida =560.000,00 – 290.000,00 – 120.000,00 + 120.000,00 = 270.000,00
Serviços
Serão apresentados os serviços faturados.
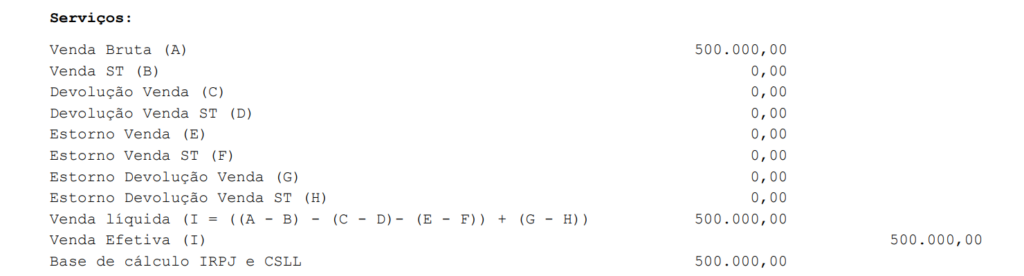
Outras receitas
Serão apresentadas as contas de outras receitas, com seus respectivos saldos no período da apuração, conforme definido na tabela.
Na quarta página, será apresentado o cálculo da CSLL, com a proporção de cada atividade.
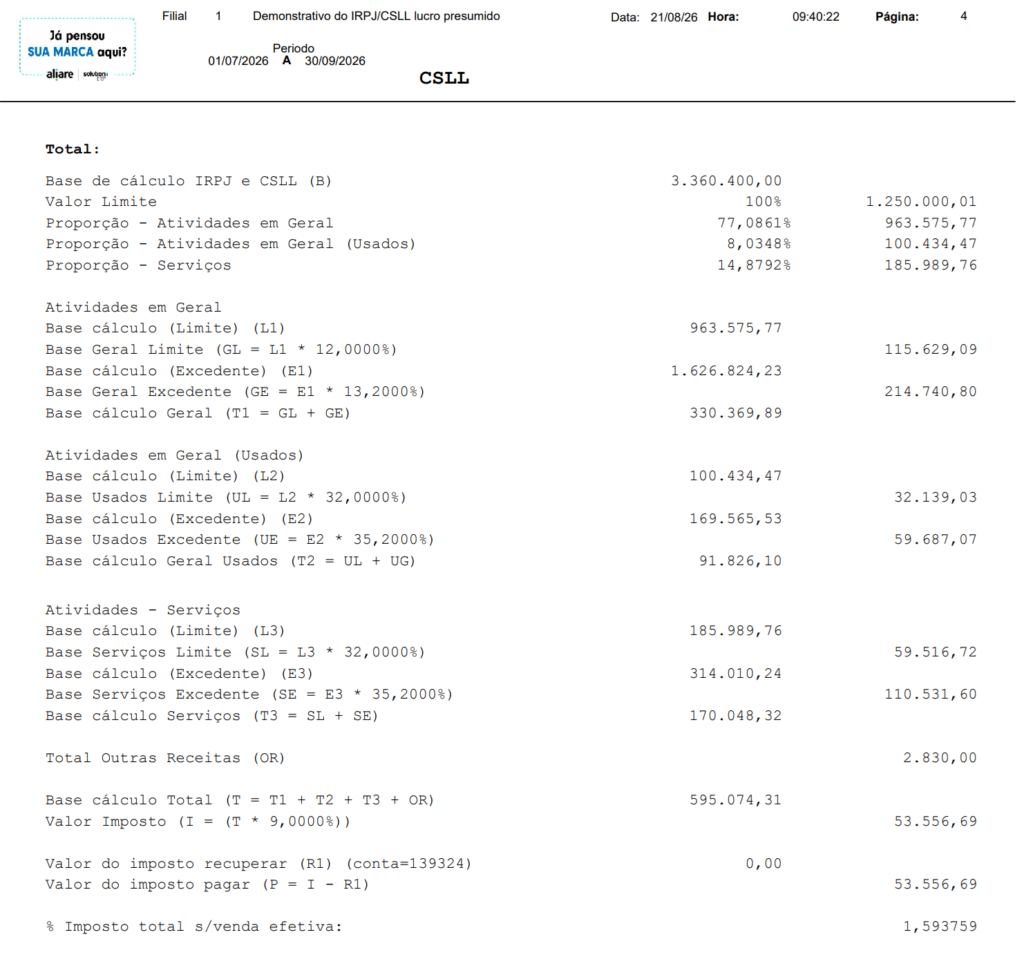
Proporção
Será apresentada a base do IRPJ e CSLL, o valor limite do trimestre e a proporção de cada tipo de atividade.
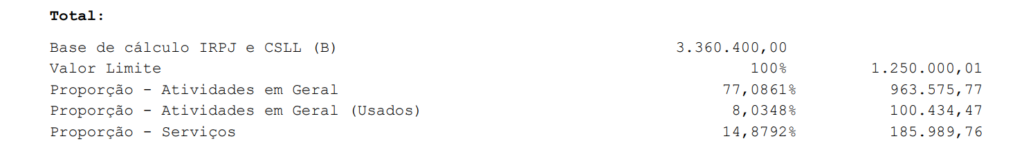
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base de cálculo IRPJ e CSLL = (Base de cálculo atividades em geral + Base de cálculo atividades em geral (Usados) + Base de cálculo serviços)
- Valor limite = (Valor limite mensal adicional CSLL * Quantidade de meses da apuração)
- Proporção – Atividades em Geral = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
- Proporção – Atividades em Geral (Usado) = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
- Proporção – Serviços = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base de cálculo IRPJ e CSLL = 2.590.400,00 + 270.000,00 + 500.000,00 = 3.360.400,00
- Valor limite = 416.666,67 * 3 meses = 1.250.000,01 (100%)
- Proporção – Atividades em Geral = 2.590.400,00 / 3.360.400,00 * 100 = 77,08606118319248%
- Proporção – Atividades em Geral = 1.250.000,01 * 77,08606118319248% = 963.575,77
- Proporção – Atividades em Geral = 1.250.000,01 * 77,08606118319248% = 963.575,77
- Proporção – Atividades em Geral (Usados) = 270.000,00 / 3.360.400,00 * 100 = 8,034757766932508%
- Proporção – Atividades em Geral (Usados) = 1.250.000,01 * 8,034757766932508% = 100.434,47
- Proporção – Atividades em Geral (Usados) = 1.250.000,01 * 8,034757766932508% = 100.434,47
- Proporção – Serviços = 500.000,00 / 3.360.400,00 * 100 = 14,87918104987501%
- Proporção – Serviços = 1.250.000,01 * 14,87918104987501% = 185.989,76
Para tirar a prova real, basta somar os percentuais da proporção, no qual devem fechar em 100% e os valores da proporção, onde devem fechar com o valor limite no trimestre.
Seguindo o exemplo:
- Percentual limite: 77,08606118319248 + 8,034757766932508 + 14,87918104987501 = 100%
- Valor limite: 963.575,77 + 100.434,47 + 185.989,76 = 1.250.000,00
Atividades em Geral
Será apresentado o cálculo das atividades em geral de acordo com a proporção calculada anteriormente.
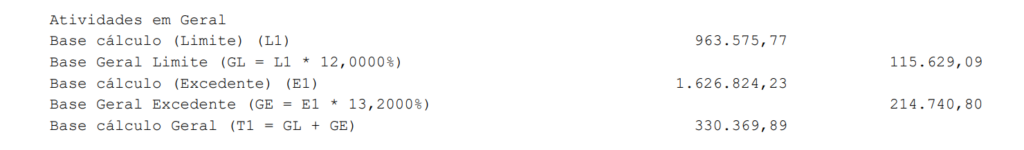
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L1) = Valor da proporção – Atividades em Geral
- Base Geral Limite (GL = L1 * % Base CSLL) = (Base cálculo (Limite) * % Base CSLL)
- Base cálculo (Excedente) – (E1) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Geral Excedente (GE = E1 * Alíquota majorada CSLL%) = (Base cálculo (Excedente) * Alíquota majorada CSLL%)
- Alíquota majorada: % Base CSLL + 10% adicional
- Base cálculo Geral (T1 = GL + GE) = (Base Geral Limite + Base Geral Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L1) = 963.575,77
- Base Geral Limite (GL = L1 * % Base CSLL) = 963.575,77 * 12% = 115.629,09
- Base cálculo (Excedente) – (E1) = 2.590.400,00 – 963.575,77 = 1.626.824,23
- Base Geral Excedente (GE = E1 * Alíquota majorada CSLL%) = 1.626.824,23 * 13,2% = 214.740,80
- Alíquota majorada: 12% + 10% adicional = 13,2%
- Base cálculo Geral (T1 = GL + GE) = 115.629,09 + 214.740,80 = 330.369,89
Atividades em Geral (Usados)
Será apresentado o cálculo das atividades em geral dos usados de acordo com a proporção calculada anteriormente.
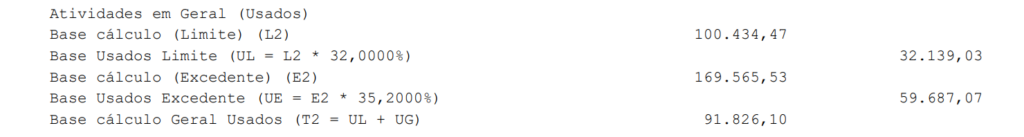
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L2) = Valor da proporção – Atividades em Geral (Usado)
- Base Usados Limite (UL = L2 * % Base CSLL usados) = (Base cálculo (Limite) * % Base CSLL usados)
- Base cálculo (Excedente) – (E2) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Usados Excedente (UE = E2 * Alíquota majorada CSLL%) = (Base cálculo (Excedente) * Alíquota majorada CSLL%)
- Alíquota majorada: % Base CSLL usados + 10% adicional
- Base cálculo Geral Usados (T2 = UL + UE) = (Base Usados Limite + Base Usados Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L2) = 100.434,47
- Base Usados Limite (UL = L2 * % Base CSLL usados) = 100.434,47 * 32% = 32.139,03
- Base cálculo (Excedente) – (E2) = 270.000,00 – 100.434,47 = 169.565,53
- Base Usados Excedente (UE = E2 * Alíquota majorada CSLL%) = 169.565,53 * 35,2% = 59.687,07
- Alíquota majorada: 32% + 10% adicional = 35,2%
- Base cálculo Geral Usados (T2 = UL + UE) = 32.139,03 + 59.687,07 = 91.826,10
Atividades – Serviços
Será apresentado o cálculo dos serviços de acordo com a proporção calculada anteriormente.
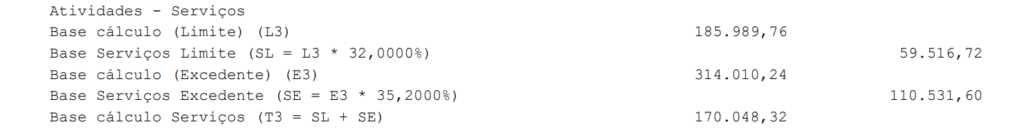
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L3) = Valor da proporção – Serviços
- Base Serviços Limite (SL = L3 * % Base CSLL) = (Base cálculo (Limite) * % Base CSLL)
- Base cálculo (Excedente) – (E3) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Serviços Excedente (SE = E3 * Alíquota majorada CSLL%) = (Base cálculo (Excedente) * Alíquota majorada CSLL%)
- Alíquota majorada: % Base CSLL + 10% adicional
- Base cálculo Serviços (T3 = SL + SE) = (Base Serviços Limite + Base Serviços Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L3) = 185.989,76
- Base Serviços Limite (SL = L3 * % Base CSLL) = 185.989,76 * 32% = 59.516,72
- Base cálculo (Excedente) – (E3) = 500.000,00 – 185.989,76 = 314.010,24
- Base Serviços Excedente (SE = E3 * Alíquota majorada CSLL%) = 314.010,24 * 35,2% = 110.531,60
- Alíquota majorada: 32% + 10% adicional = 35,2%
- Base cálculo Serviços (T3 = SL + SE) = 59.516,72 + 110.531,60 = 170.048,32
Cálculo imposto
Será apresentado o total das outras receitas, % total sobre venda efetiva e o valor do imposto a pagar.
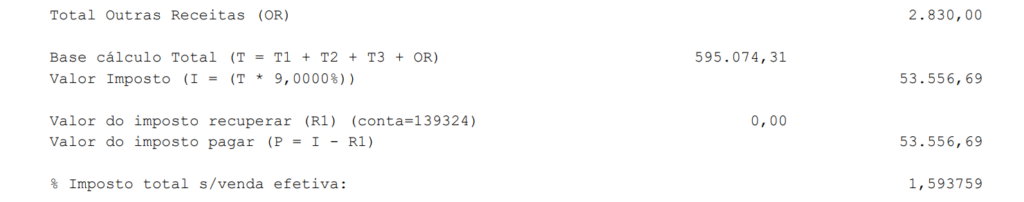
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Total Outras Receitas (OR) = Soma dos valores de outras receitas
- Base cálculo Total (T = T1 + T2 + T3 + OR) = (Base cálculo Geral + Base cálculo Geral Usados + Base cálculo Serviços + Total Outras Receitas)
- Valor imposto (I = (T * % CSLL)) = Base cálculo Total * % CSLL
- Valor do imposto recuperar (R1) = Saldo disponível na conta configurada como CSLL a recuperar no período
- Valor do imposto pagar (P = I + IA – R1) = Valor imposto – Valor do imposto recuperar
- % Imposto total s/venda efetiva: Valor do imposto total (sem considerar o valor do imposto a recuperar) / (Venda efetiva vendas + Venda efetiva usados + Venda efetiva serviços) * 100
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Total Outras Receitas (OR) = 1.000,00 + 200,00 + 350,00 + 500,00 + 780,00 = 2.830,00
- Base cálculo Total (T = T1 + T2 + T3 + OR) = 330.369,89 + 91.826,10 + 170.048,32 + 2.830,00 = 595.074,31
- Valor imposto (I = (T * % CSLL)) = 595.074,31 * 9% = 53.556,69
- Valor do imposto recuperar (R1) = 0,00
- Valor do imposto pagar (P = I + IA – R1) = 53.556,69 – 0,00 = 53.556,69
- % Imposto total s/venda efetiva: 53.556,69 / 3.360.400,00 * 100 = 1,593759
Contabilização IRPJ e CSLL
Após realizar o cálculo do IRPJ e encontrar o % Imposto total s/venda efetiva, pode-se verificar se o saldo da conta de IRPJ a pagar está de acordo com o valor calculado.
Para isso, pode-se gerar um extrato de contas através da rotina 7003, para a conta de IRPJ a pagar que estiver configurada nas tabelas de contabilização mensal para o tipo “IRPJ Despesa”.
Nas notas fiscais, o cálculo será efetuado aplicando o % Imposto total s/venda efetiva sobre o valor da nota.
Seguindo o exemplo, o valor da nota 244 é de 3.000,00.
% Imposto total s/venda efetiva IRPJ = 3,429287
% Imposto total s/venda efetiva CSLL = 1,593759
- Valor IRPJ: 3.000,00 * 3,429287% = 102,88
- Valor CSLL: 3.000,00 1,593759% = 47,81
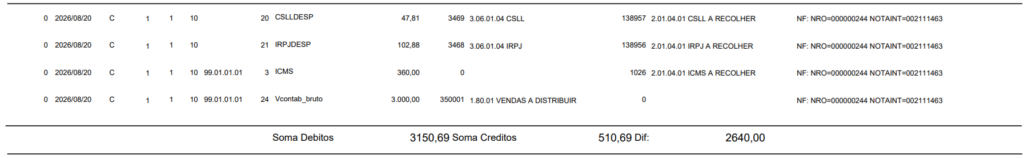
💡 Importante destacar, que caso possua valor a recuperar (valores esses oriundos de retenções de notas), este valor deverá ser transferido de forma manual para a conta de IRPJ e CSLL a recolher, fazendo com que o saldo da conta a recolher feche no mesmo saldo líquido do demonstrativo.
Cálculo IRPJ (sem exceder o valor limite)
Neste exemplo, iremos simular o cálculo de IRPJ de acordo com as seguintes configurações da tabela:
- % Base IRPJ atividade geral: 8%
- % Base IRPJ serviços: 32%
- % IRPJ: 15%
- % IRPJ adicional: 10%
- Valor limite mensal adicional IRPJ: 20.000,00
- Valor limite mensal adicional CSLL: 416.666,67
- % CSLL adicional: 10%
- Abater ICMS ST: Não
🚨 Importante ressaltar que esse exemplo é apenas ficticio, com intuito de demonstrar o cálculo realizado no ERP.
Na primeira página, serão apresentadas as Atividades geral, Atividades geral (Usados), Serviços e Outras receitas (caso possua conta configurada na tabela).
Neste exemplo, teremos o valor das Vendas de 10.000,00 e o valor dos Serviços de 5.000,00 no trimestre.
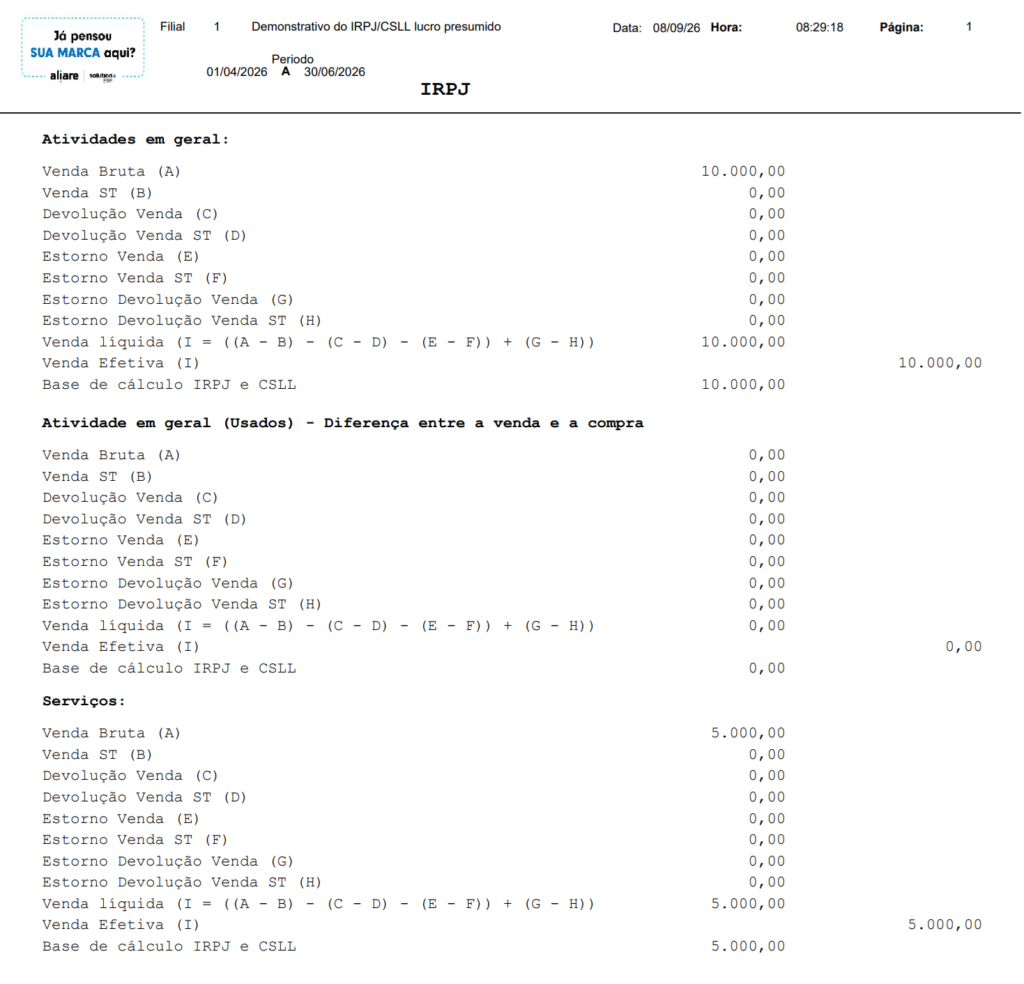
Na segunda página, será apresentado o cálculo do IRPJ, com a proporção de cada atividade.
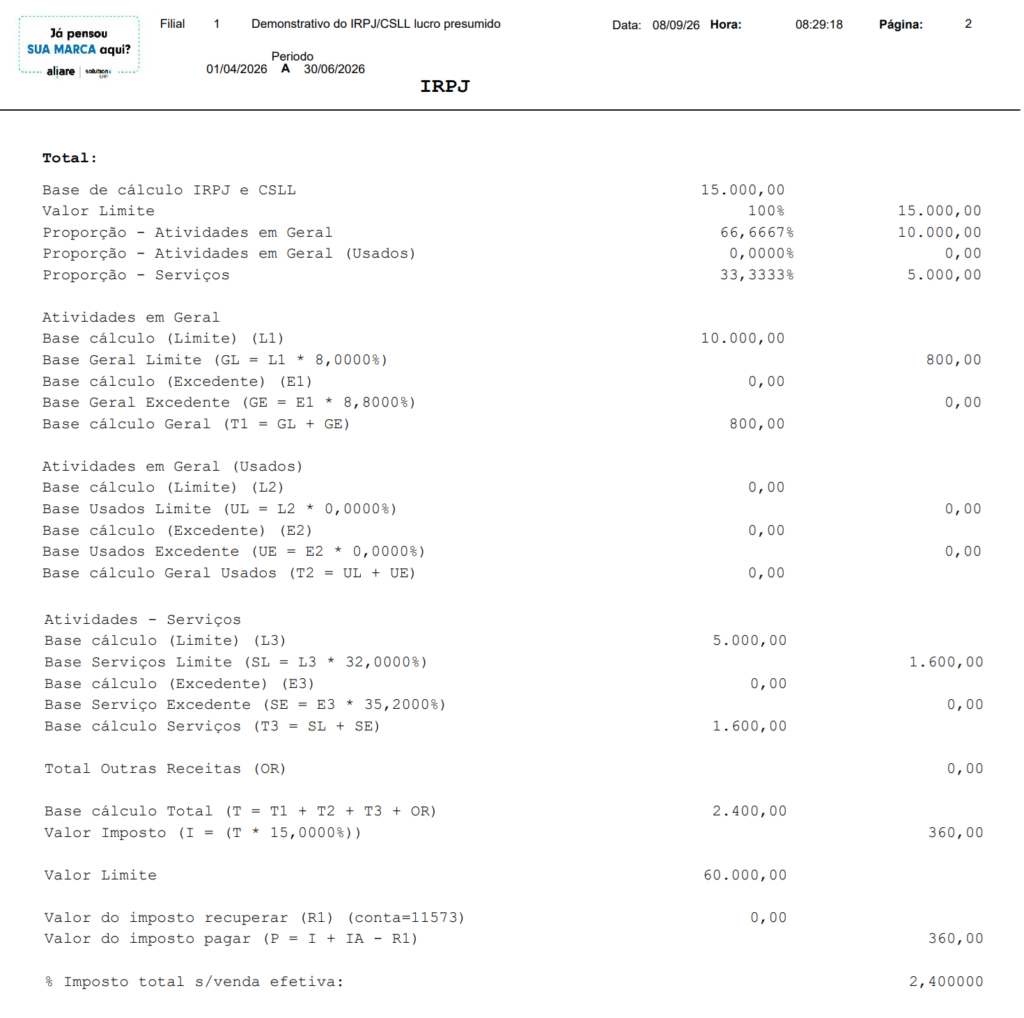
O cálculo de cada linha será de acordo com as seguintes fórmulas:
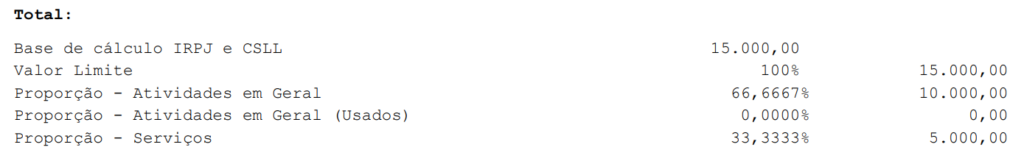
Proporção
Será apresentada a base do IRPJ e CSLL, o valor limite do trimestre e a proporção de cada tipo de atividade.
- Base de cálculo IRPJ e CSLL = (Base de cálculo atividades em geral + Base de cálculo atividades em geral (Usados) + Base de cálculo serviços)
- Valor limite = (Valor limite mensal adicional CSLL * Quantidade de meses da apuração)
- Proporção – Atividades em Geral = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
- Proporção – Atividades em Geral (Usado) = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
- Proporção – Serviços = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base de cálculo IRPJ e CSLL = 10.000,00 + 5.000,00 = 15.000,00
- Valor limite = 15.000,00 (equivalente a 100%)
- Como o valor limite configurado seria (416.666,67 * 3 meses = 1.250.000,01), porém, o valor não ultrapassou o limite, o valor considerado será os 15.000,00.
- Como o valor limite configurado seria (416.666,67 * 3 meses = 1.250.000,01), porém, o valor não ultrapassou o limite, o valor considerado será os 15.000,00.
- Proporção – Atividades em Geral = 10.000,00 / 15.000,00 * 100 = 66,66666666666667%
- Proporção – Atividades em Geral = 15.000,00 * 66,66666666666667% = 10.000,00
- Proporção – Atividades em Geral = 15.000,00 * 66,66666666666667% = 10.000,00
- Proporção – Serviços = 5.000,00 / 15.000,00 * 100 = 33,33333333333333%
- Proporção – Serviços = 15.000,00 * 33,33333333333333% = 5.000,00
Para tirar a prova real, basta somar os percentuais da proporção, no qual devem fechar em 100% e os valores da proporção, onde devem fechar com o valor limite no trimestre.
Seguindo o exemplo:
- Percentual limite: 66,66666666666667 + 33,33333333333333 = 100%
- Valor limite:10.000,00 + 5.000,00 = 15.000,00
Atividades em Geral
Será apresentado o cálculo das atividades em geral de acordo com a proporção calculada anteriormente.
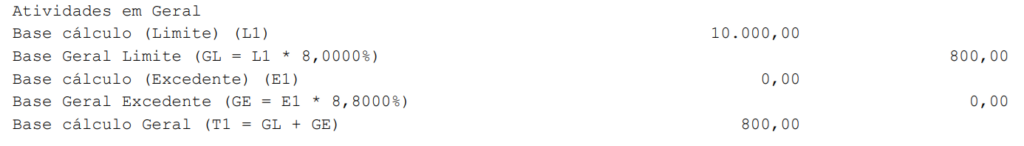
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L1) = Valor da proporção – Atividades em Geral
- Base Geral Limite (GL = L1 * % Base IRPJ) = (Base cálculo (Limite) * % Base IRPJ)
- Base cálculo (Excedente) – (E1) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Geral Excedente (GE = E1 * Alíquota majorada IRPJ%) = (Base cálculo (Excedente) * Alíquota majorada IRPJ%)
- Alíquota majorada: % Base IRPJ + 10% adicional
- Base cálculo Geral (T1 = GL + GE) = (Base Geral Limite + Base Geral Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L1) = 10.000,00
- Base Geral Limite (GL = L1 * % Base IRPJ) = 10.000,00 * 8% = 800,00
- Base cálculo (Excedente) – (E1) = 0,00
- Base Geral Excedente (GE = E1 * Alíquota majorada IRPJ%) = 0,00
- Alíquota majorada: 8% + 10% adicional = 8,8%
- Base cálculo Geral (T1 = GL + GE) = 800,00
Atividades – Serviços
Será apresentado o cálculo dos serviços de acordo com a proporção calculada anteriormente.
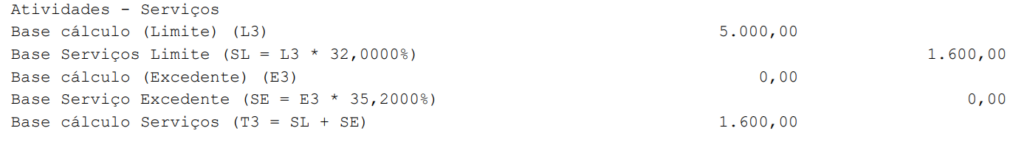
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L3) = Valor da proporção – Serviços
- Base Serviços Limite (SL = L3 * % Base IRPJ) = (Base cálculo (Limite) * % Base IRPJ)
- Base cálculo (Excedente) – (E3) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Serviços Excedente (SE = E3 * Alíquota majorada IRPJ%) = (Base cálculo (Excedente) * Alíquota majorada IRPJ%)
- Alíquota majorada: % Base IRPJ + 10% adicional
- Base cálculo Serviços (T3 = SL + SE) = (Base Serviços Limite + Base Serviços Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L3) = 5.000,00
- Base Serviços Limite (SL = L3 * % Base IRPJ) = 5.000,00 * 32% = 1.600,00
- Base cálculo (Excedente) – (E3) = 0,00
- Base Serviços Excedente (SE = E3 * Alíquota majorada IRPJ%) = 0,00
- Alíquota majorada: 32% + 10% adicional = 35,2%
- Base cálculo Serviços (T3 = SL + SE) = 1.600,00
Cálculo imposto
Será apresentado o total das outras receitas, cálculo do adicional, % total sobre venda efetiva e o valor do imposto a pagar.
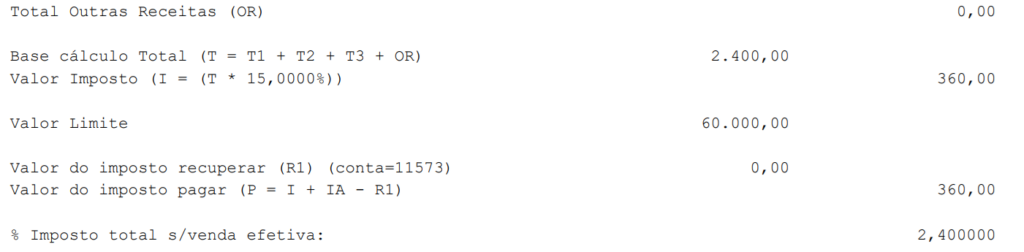
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Total Outras Receitas (OR) = Soma dos valores de outras receitas
- Base cálculo Total (T = T1 + T2 + T3 + OR) = (Base cálculo Geral + Base cálculo Geral Usados + Base cálculo Serviços + Total Outras Receitas)
- Valor imposto (I = (T * % IRPJ)) = Base cálculo Total * % IRPJ
- Valor limite = (Valor limite mensal IRPJ * Meses da apuração)
- Base cálculo Total Adicional (TA = T – Limite) = (Base cálculo Total – Valor limite)
- Valor Imposto Adicional (IA = TA * % IRPJ adicional) = Base cálculo Total Adicional * % IRPJ adicional
- Valor do imposto recuperar (R1) = Saldo disponível na conta configurada como IRPJ a recuperar no período
- Valor do imposto pagar (P = I + IA – R1) = Valor imposto (antes do adicional) + Valor imposto adicional – Valor do imposto recuperar
- % Imposto total s/venda efetiva: Valor do imposto total (sem considerar o valor do imposto a recuperar) / (Venda efetiva vendas + Venda efetiva usados + Venda efetiva serviços) * 100
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo Total (T = T1 + T2 + T3 + OR) = 800,00 + 1.600,00 = 2.400,00
- Valor imposto (I = (T * % IRPJ)) = 2.400,00 * 15% = 360,00
- Valor do imposto pagar (P = I + IA – R1) = 360,00
- % Imposto total s/venda efetiva: 360,00 / 15.000,00 * 100 = 2,400000
Cálculo CSLL (sem exceder o valor limite)
Neste exemplo, iremos simular o cálculo de CSLL de acordo com as seguintes configurações da tabela:
- % Base CSLL atividade geral: 12%
- % Base CSLL serviços: 32%
- % CSLL: 9%
- % CSLL adicional: 10%
- Valor limite mensal adicional CSLL: 416.666,67
- Abater ICMS ST: Não
🚨 Importante ressaltar que esse exemplo é apenas ficticio, com intuito de demonstrar o cálculo realizado no ERP.
Na terceira página, serão apresentadas as Atividades geral, Atividades geral (Usados), Serviços e Outras receitas (caso configurado na tabela).
Neste exemplo, teremos o valor das Vendas de 10.000,00 e o valor dos Serviços de 5.000,00 no trimestre.
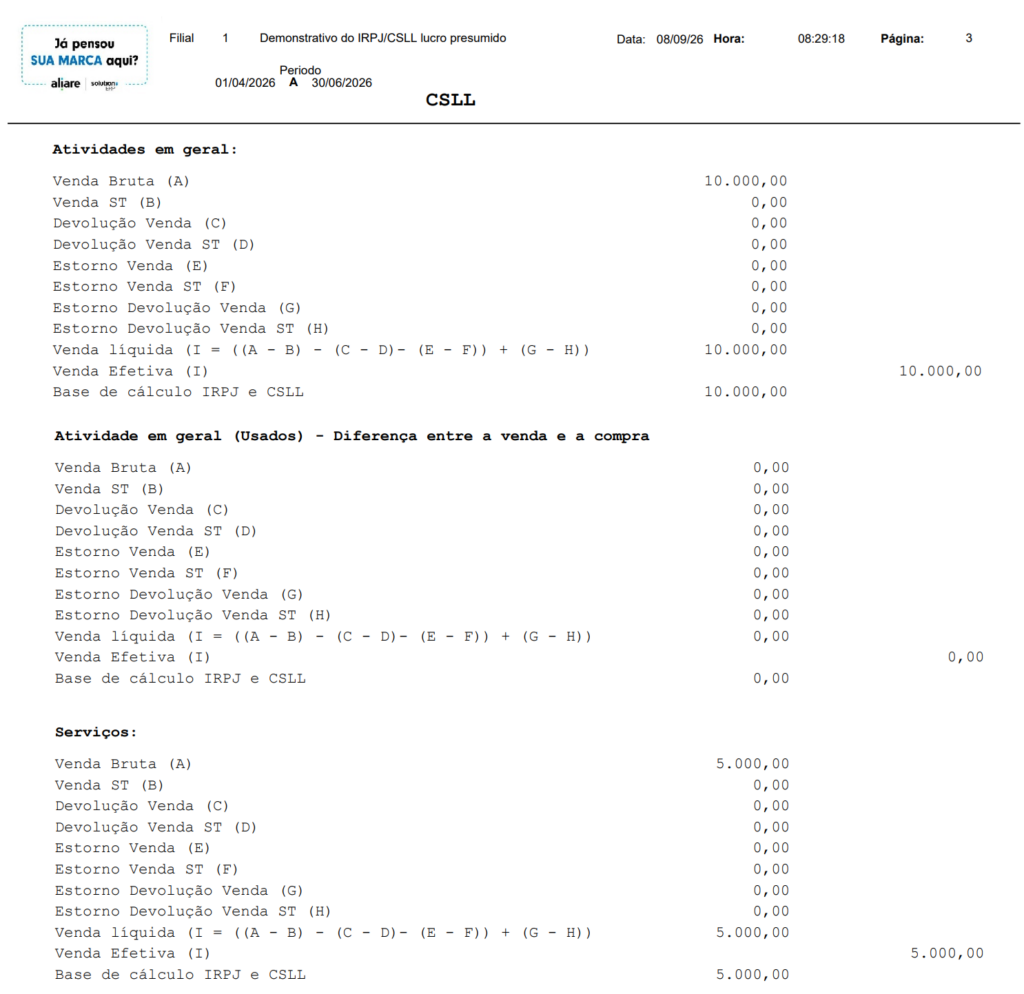
Na quarta página, será apresentado o cálculo da CSLL, com a proporção de cada atividade.
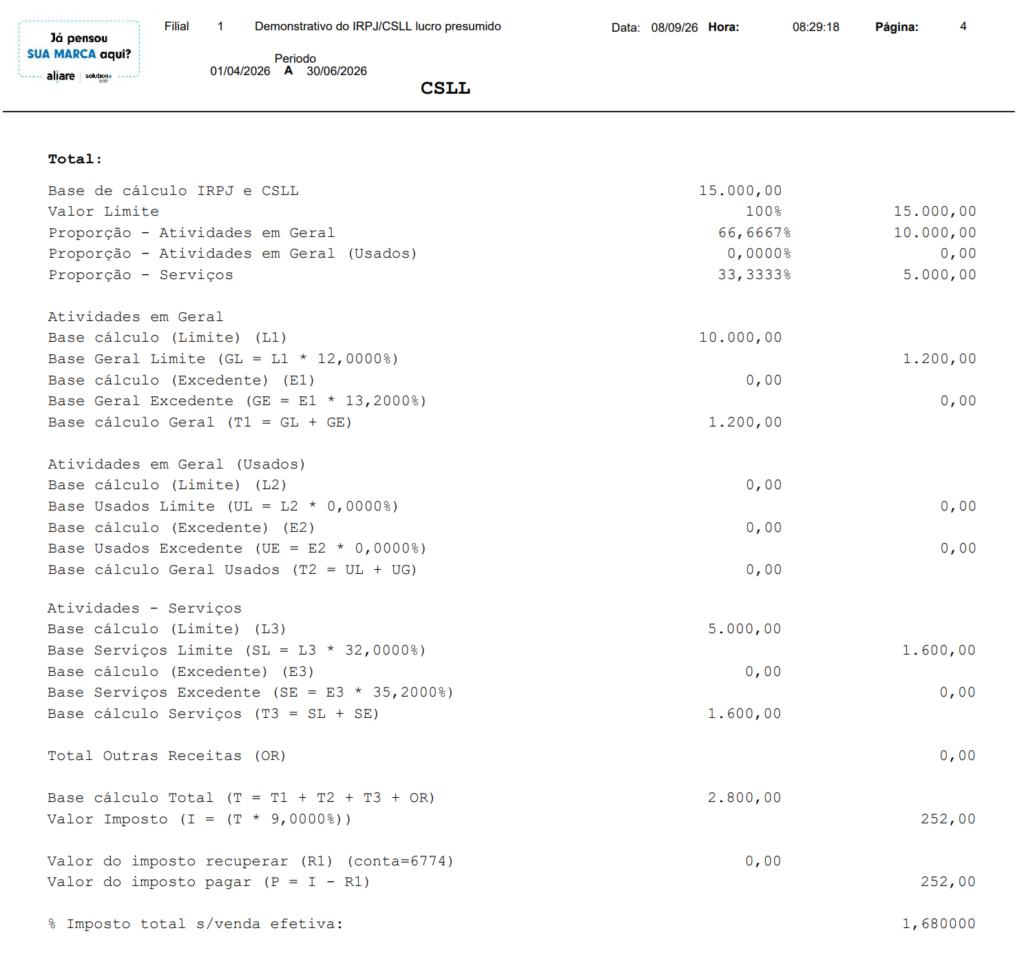
Proporção
Será apresentada a base do IRPJ e CSLL, o valor limite do trimestre e a proporção de cada tipo de atividade.
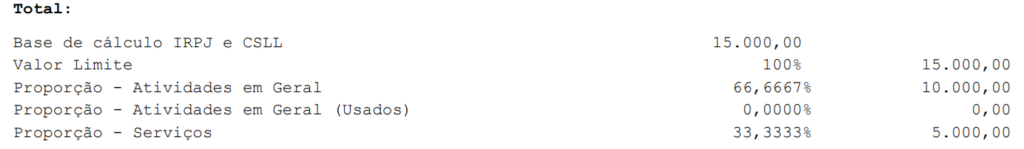
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base de cálculo IRPJ e CSLL = (Base de cálculo atividades em geral + Base de cálculo atividades em geral (Usados) + Base de cálculo serviços)
- Valor limite = (Valor limite mensal adicional CSLL * Quantidade de meses da apuração)
- Proporção – Atividades em Geral = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
- Proporção – Atividades em Geral (Usado) = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
- Proporção – Serviços = (Venda efetiva / Base de cálculo IRPJ e CSLL) * 100
- O valor limite deve ser aplicado ao percentual de proporção
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base de cálculo IRPJ e CSLL = 10.000,00 + 5.000,00 = 15.000,00
- Valor limite = 15.000,00 (equivalente a 100%)
- Como o valor limite configurado seria (416.666,67 * 3 meses = 1.250.000,01), porém, o valor não ultrapassou o limite, o valor considerado será os 15.000,00.
- Como o valor limite configurado seria (416.666,67 * 3 meses = 1.250.000,01), porém, o valor não ultrapassou o limite, o valor considerado será os 15.000,00.
- Proporção – Atividades em Geral = 10.000,00 / 15.000,00 * 100 = 66,66666666666667%
- Proporção – Atividades em Geral = 15.000,00 * 66,66666666666667% = 10.000,00
- Proporção – Atividades em Geral = 15.000,00 * 66,66666666666667% = 10.000,00
- Proporção – Serviços = 5.000,00 / 15.000,00 * 100 = 33,33333333333333%
- Proporção – Serviços = 15.000,00 * 33,33333333333333% = 5.000,00
Para tirar a prova real, basta somar os percentuais da proporção, no qual devem fechar em 100% e os valores da proporção, onde devem fechar com o valor limite no trimestre.
Seguindo o exemplo:
- Percentual limite: 66,66666666666667 + 33,33333333333333 = 100%
- Valor limite: 10.000,00 + 5.000,00 = 15.000,00
Atividades em Geral
Será apresentado o cálculo das atividades em geral de acordo com a proporção calculada anteriormente.
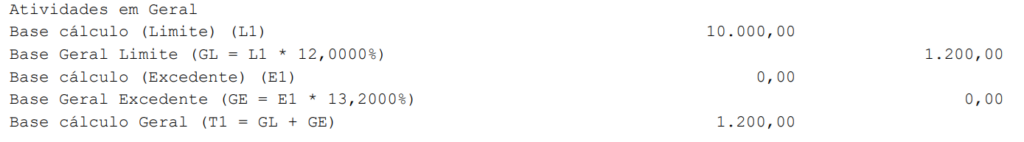
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L1) = Valor da proporção – Atividades em Geral
- Base Geral Limite (GL = L1 * % Base CSLL) = (Base cálculo (Limite) * % Base CSLL)
- Base cálculo (Excedente) – (E1) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Geral Excedente (GE = E1 * Alíquota majorada CSLL%) = (Base cálculo (Excedente) * Alíquota majorada CSLL%)
- Alíquota majorada: % Base CSLL + 10% adicional
- Base cálculo Geral (T1 = GL + GE) = (Base Geral Limite + Base Geral Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L1) = 10.000,00
- Base Geral Limite (GL = L1 * % Base CSLL) = 10.000,00 * 12% = 1.200,00
- Base cálculo (Excedente) – (E1) = 0,00
- Base Geral Excedente (GE = E1 * Alíquota majorada CSLL%) = 0,00
- Alíquota majorada: 12% + 10% adicional = 13,2%
- Base cálculo Geral (T1 = GL + GE) = 1.200,00
Atividades – Serviços
Será apresentado o cálculo dos serviços de acordo com a proporção calculada anteriormente.
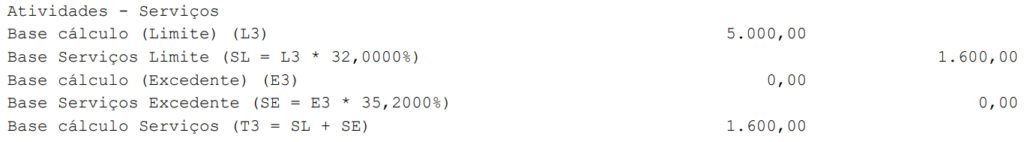
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Base cálculo (Limite) – (L3) = Valor da proporção – Serviços
- Base Serviços Limite (SL = L3 * % Base CSLL) = (Base cálculo (Limite) * % Base CSLL)
- Base cálculo (Excedente) – (E3) = (Valor da venda efetiva – Base cálculo (Limite))
- Base Serviços Excedente (SE = E3 * Alíquota majorada CSLL%) = (Base cálculo (Excedente) * Alíquota majorada CSLL%)
- Alíquota majorada: % Base CSLL + 10% adicional
- Base cálculo Serviços (T3 = SL + SE) = (Base Serviços Limite + Base Serviços Excedente)
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo (Limite) – (L3) = 5.000,00
- Base Serviços Limite (SL = L3 * % Base CSLL) = 5.000,00 * 32% = 1.600,00
- Base cálculo (Excedente) – (E3) = 0,00
- Base Serviços Excedente (SE = E3 * Alíquota majorada CSLL%) = 0,00
- Alíquota majorada: 32% + 10% adicional = 35,2%
- Base cálculo Serviços (T3 = SL + SE) = 1.600,00
Cálculo imposto
Será apresentado o total das outras receitas, % total sobre venda efetiva e o valor do imposto a pagar.
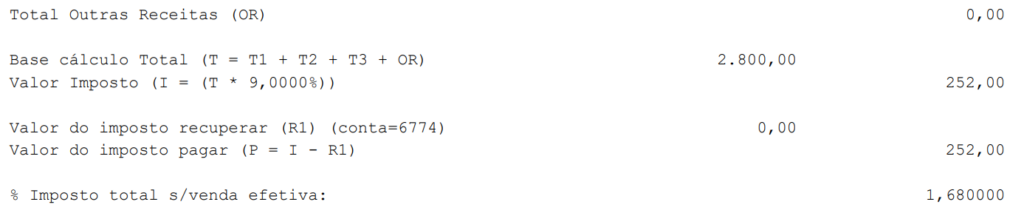
O cálculo de cada linha será de acordo com as seguintes fórmulas:
- Total Outras Receitas (OR) = Soma dos valores de outras receitas
- Base cálculo Total (T = T1 + T2 + T3 + OR) = (Base cálculo Geral + Base cálculo Geral Usados + Base cálculo Serviços + Total Outras Receitas)
- Valor imposto (I = (T * % CSLL)) = Base cálculo Total * % CSLL
- Valor do imposto recuperar (R1) = Saldo disponível na conta configurada como CSLL a recuperar no período
- Valor do imposto pagar (P = I + IA – R1) = Valor imposto – Valor do imposto recuperar
- % Imposto total s/venda efetiva: Valor do imposto total (sem considerar o valor do imposto a recuperar) / (Venda efetiva vendas + Venda efetiva usados + Venda efetiva serviços) * 100
Seguindo o exemplo, foi realizado o seguinte cálculo:
- Base cálculo Total (T = T1 + T2 + T3 + OR) = 1.200,00 + 1.600,00 = 2.800,00
- Valor imposto (I = (T * % CSLL)) = 2.800,00 * 9% = 252,00
- Valor do imposto pagar (P = I + IA – R1) = 252,00
- % Imposto total s/venda efetiva: 252,00 / 15.000,00 * 100 = 1,680000
Para realizar a conferência dos valores das vendas, devolução de venda e ST, pode-se utilizar o Mapa de vendas especial (1174).
Para realizar a conferência dos valores de outras receitas e dos valores de imposto a recuperar, pode-se utilizar a Emissão de Extratos (7003).