FISCAL – Configurações que podem ser feitas quando há alteração do regime de tributação de lucro presumido para real
Versão 10.009.001
DÚVIDA
Quais configurações que devem ser feitas quando há a alteração do regime de tributação de lucro presumido para lucro real?
SOLUÇÃO
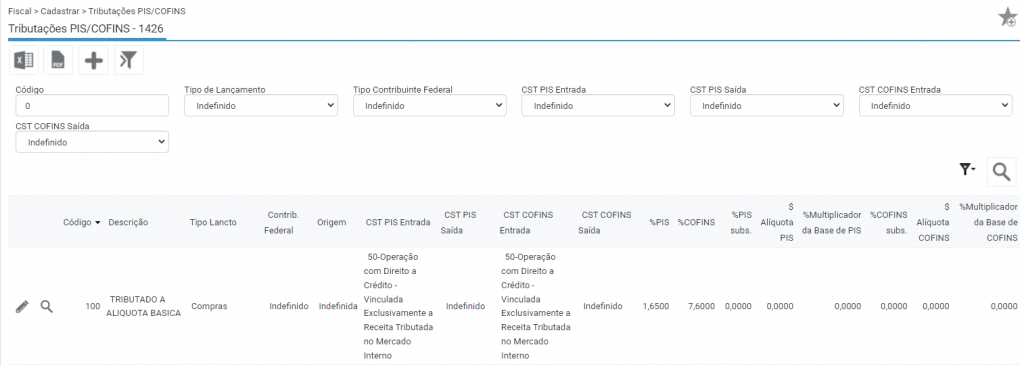
1 – Módulo Administrativo > Principal > Empresas (rotina 99001):
Acesse a rotina 99001, clique no botão alterar dados > alterar o campo “Tipo Trib. Federal” para lucro real, e os campos “%PIS” e “%COFINS” para as alíquotas de lucro real (1,65% e 7,6%).
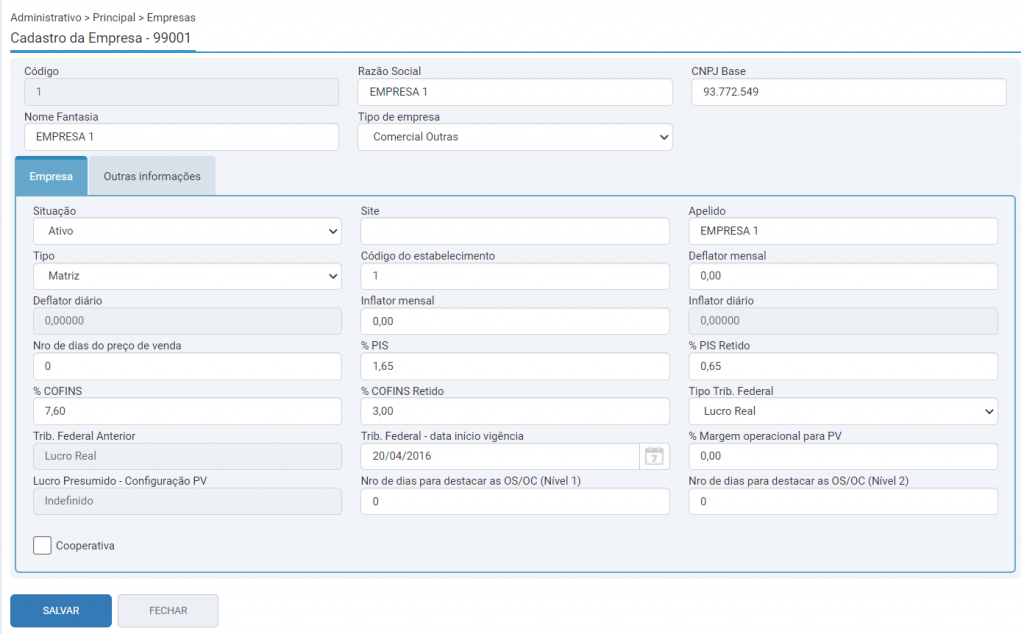
2 – Módulo Fiscal > Cadastrar > Exercício Fiscal por Empresa (rotina 2620):
Acesse a rotina 2620 e busque o exercício de 2023 (01/01/2023 a 31/12/2023), clique no lápis e altere os campos “Regime de tributação federal” para lucro real, “PIS” para 1,65 e “COFINS” para 7,60.
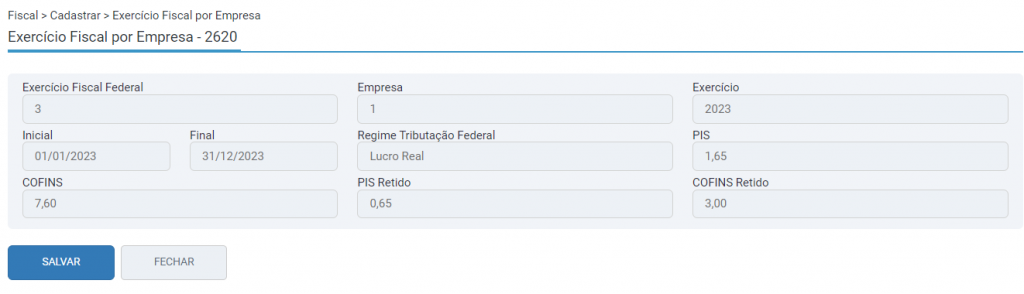
3 – Módulo Fiscal > Cadastrar > Operação (rotina 1010):
Acesse a rotina 1010 e confira, principalmente, nas operações de compras e devolução de vendas, se as flags “Calcula PIS/COFINS” e “Incluir no SPED PIS/COFINS” na aba “Configurações” estão marcadas.
Essa conferência é necessária, pois no regime de lucro presumido, como não há crédito de PIS/COFINS, as operações de entrada não entram na apuração. No entanto, no regime de lucro real, há o crédito de PIS/COFINS das entradas, sendo necessário revisar se as operações que entrarão na apuração estão com as referidas flags marcadas.
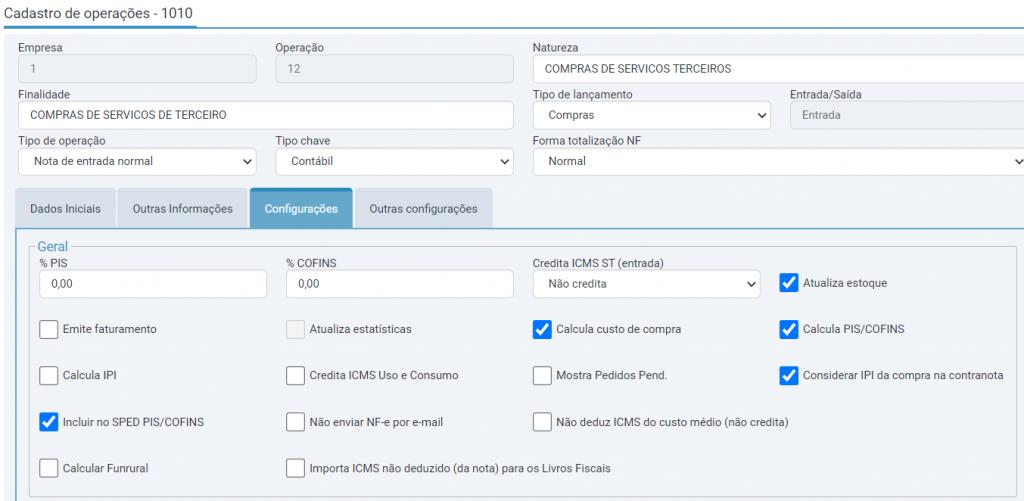
4 – Módulo Fiscal > Cadastrar > Tributações PIS/COFINS (rotina 1426):
Acesse a rotina 1426, para configurar as tabelas de tributação de PIS/COFINS e essas tabelas são configuradas para cada tipo de lançamento das operações, ou seja, uma tabela de tributação de PIS/COFINS terá seu cadastro para as operações do tipo “Compra”, outro cadastro para as operações do tipo “Vendas”, outro cadastro para as operações do tipo “Devolução de venda” e assim por diante.
Como a empresa estava no regime de lucro presumido, todas as tabelas de tributação que são de algum tipo de lançamento de entrada (compras, devolução de vendas…) estarão parametrizadas para não calcular PIS/COFINS, já que no lucro presumido as operações de entrada não geram crédito.
Deve-se verificar quais tabelas de tributação irão gerar crédito, para assim ajustar essas tabelas para os tipos de lançamento compras, devolução de vendas, outras entradas (e outros tipos caso entenda necessário) inserindo um CST para PIS e COFINS com direito a crédito e inserir as alíquotas de PIS e COFINS. Para isso, clique no lápis da tabela que deseja ajustar, na aba “PIS” selecione a CST de entrada e informe o % do PIS. Na aba COFINS selecione a CST de entrada e informe o % de COFINS. Em seguida clique em salvar.
Nas demais tabelas que já estão com CST de tributado, tanto de entrada quando de saída, apenas confira se as alíquotas estão corretas, provavelmente todas as tabelas estarão com as alíquotas de lucro presumido, assim você deverá acessar cada tabelas clicando no lápis e ajustar o percentual de PIS e COFINS.
Nas tabelas de tributação que não calculam PIS/COFINS, exemplo tabelas monofásicas ou isentas, não precisará ser feita nenhuma alteração.